繰越利益剰余金とは?
繰越利益剰余金(くりこしりえきじょうよきん)とは、企業が積み上げてきた利益のうち、配当や利益準備金・任意積立金への振替などを経て、翌期に繰り越される部分を表す勘定科目です。貸借対照表では、純資産の部に分類されます。
当期純利益を計上すると増加し、当期純損失を計上したり、配当などを行ったりすると減少します。損失などによる減少額がそれまでの残高を上回ると、マイナスになることもあります。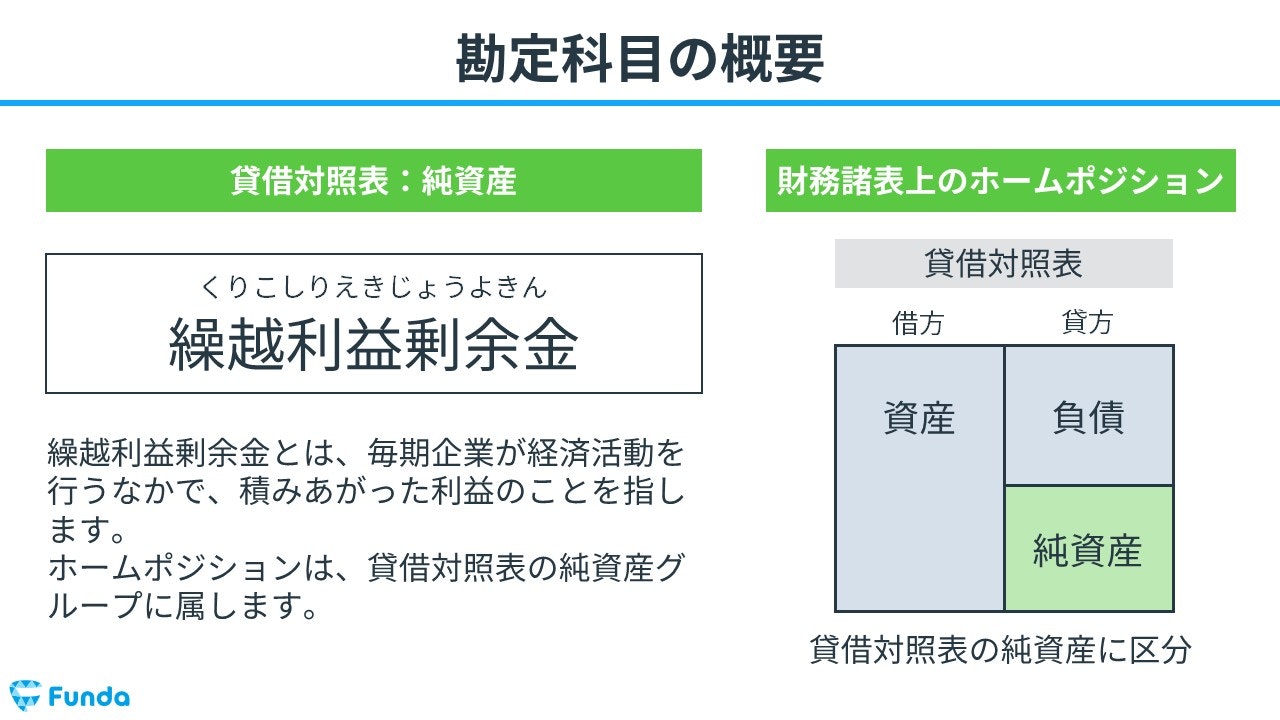
勘定科目について基礎から学びたい方は、下記の記事をご覧ください。
関連記事
勘定科目とは?試験で登場する勘定科目一覧を図解で解説!

boki.funda.jp/blog/article/account-title
boki.funda.jp/blog
早速ですが、クイズです。
下図の決算書は、家具を販売する製造小売業でお馴染みのニトリホールディングスの貸借対照表ですが、純資産の大部分を占める勘定科目は何でしょうか?

簿記の試験はもちろん、決算書を読む際にも「繰越利益剰余金」は非常に重要な勘定科目です。
この記事では、繰越利益剰余金の基本的な考え方や仕訳方法、マイナスになる理由と影響、解消する方法について図解を用いてわかりやすく解説していますので、ぜひ最後までご覧ください。
目次
- 繰越利益剰余金とは?
- 繰越利益剰余金の勘定科目
- 貸借対照表上の位置づけ
- 繰越利益剰余金の求め方
- 事例でわかる繰越利益剰余金の読み方
- 繰越利益剰余金のマイナスとは?
- 繰越利益剰余金がマイナスになる理由
- 繰越利益剰余金がマイナスになるとどうなる?
- マイナスでも、必ずしも債務超過ではない
- マイナスになっただけで、すぐに倒産するわけではない
- 配当できるかどうかは、分配可能額などで決まる(簿記1級・実務の知識)
- 繰越利益剰余金がマイナスの企業
- 繰越利益剰余金がマイナスの企業の読み方
- 繰越利益剰余金のマイナスを解消する方法
- 利益を計上してマイナスを減らす
- 任意積立金を取り崩して欠損を補填する(簿記2級)
- その他資本剰余金で欠損を補填する(簿記2級)
- 欠損補填だけでは、業績や資金繰りは改善しない
- 繰越利益剰余金の仕訳は?
- 当期純利益を繰越利益剰余金に振り替える仕訳
- 当期純損失を繰越利益剰余金に振り替える仕訳
- 繰越利益剰余金から配当を行う時の仕訳
- 繰越利益剰余金の確認問題
- 当期純利益を繰越利益剰余金へ振り替える一連の流れ
- ステップ1:帳簿残高の把握
- ステップ2:損益勘定へ振り替え
- ステップ3:繰越利益剰余金へ振り替え
- 繰越利益剰余金のまとめ
- ゲーム感覚で簿記を学ぼう
- 社員の「決算書を読む力」を育てたい企業の方へ
なお、簿記を基礎からしっかり学びたい方は、まずは先に下記のトレーニングから始めてみてください。
繰越利益剰余金の勘定科目
繰越利益剰余金とは、貸借対照表の純資産の部に属する勘定科目です。簿記のルール上、ホームポジションは貸方となります。
したがって、繰越利益剰余金が増加するときは貸方(右側)に記入し、繰越利益剰余金が減少するときは借方(左側)に記入します。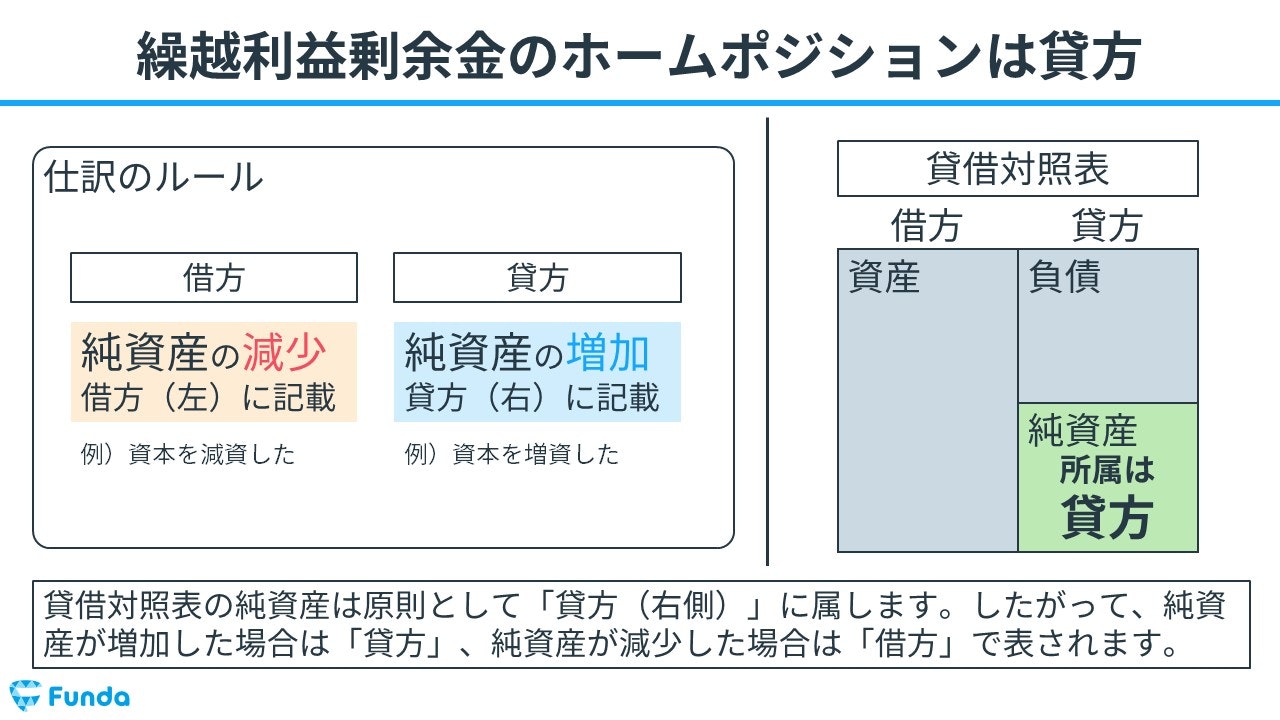
貸借対照表とは、企業の財政状態や資金調達・運用状況を記録したものをいいます。
簡単に言うと、企業が保有している財産や借金の状況などが一目でわかる報告書です。
貸借対照表を基礎からしっかり学びたい方は、下記の記事をご覧ください。
関連記事

【初心者向け】貸借対照表の読み方とは?企業の財政状態を知ろう!
boki.funda.jp/blog/article/balance-sheet
boki.funda.jp/blog
貸借対照表上の位置づけ
繰越利益剰余金は、貸借対照表の純資産の部のうち、「株主資本」に分類されます。
株主資本はさらに「資本金」「資本剰余金」「利益剰余金」「自己株式」に分かれ、繰越利益剰余金は「利益剰余金」の中の「その他利益剰余金」に区分されます。
利益剰余金と繰越利益剰余金の違い
利益剰余金は、企業が獲得した利益のうち、配当などで社外に分配せず、社内に留保してきた部分を表します。繰越利益剰余金は、その一部です。
利益剰余金は「利益準備金」と「その他利益剰余金」に分かれます。さらに、その他利益剰余金のうち、任意積立金などとして区分したもの以外が「繰越利益剰余金」です。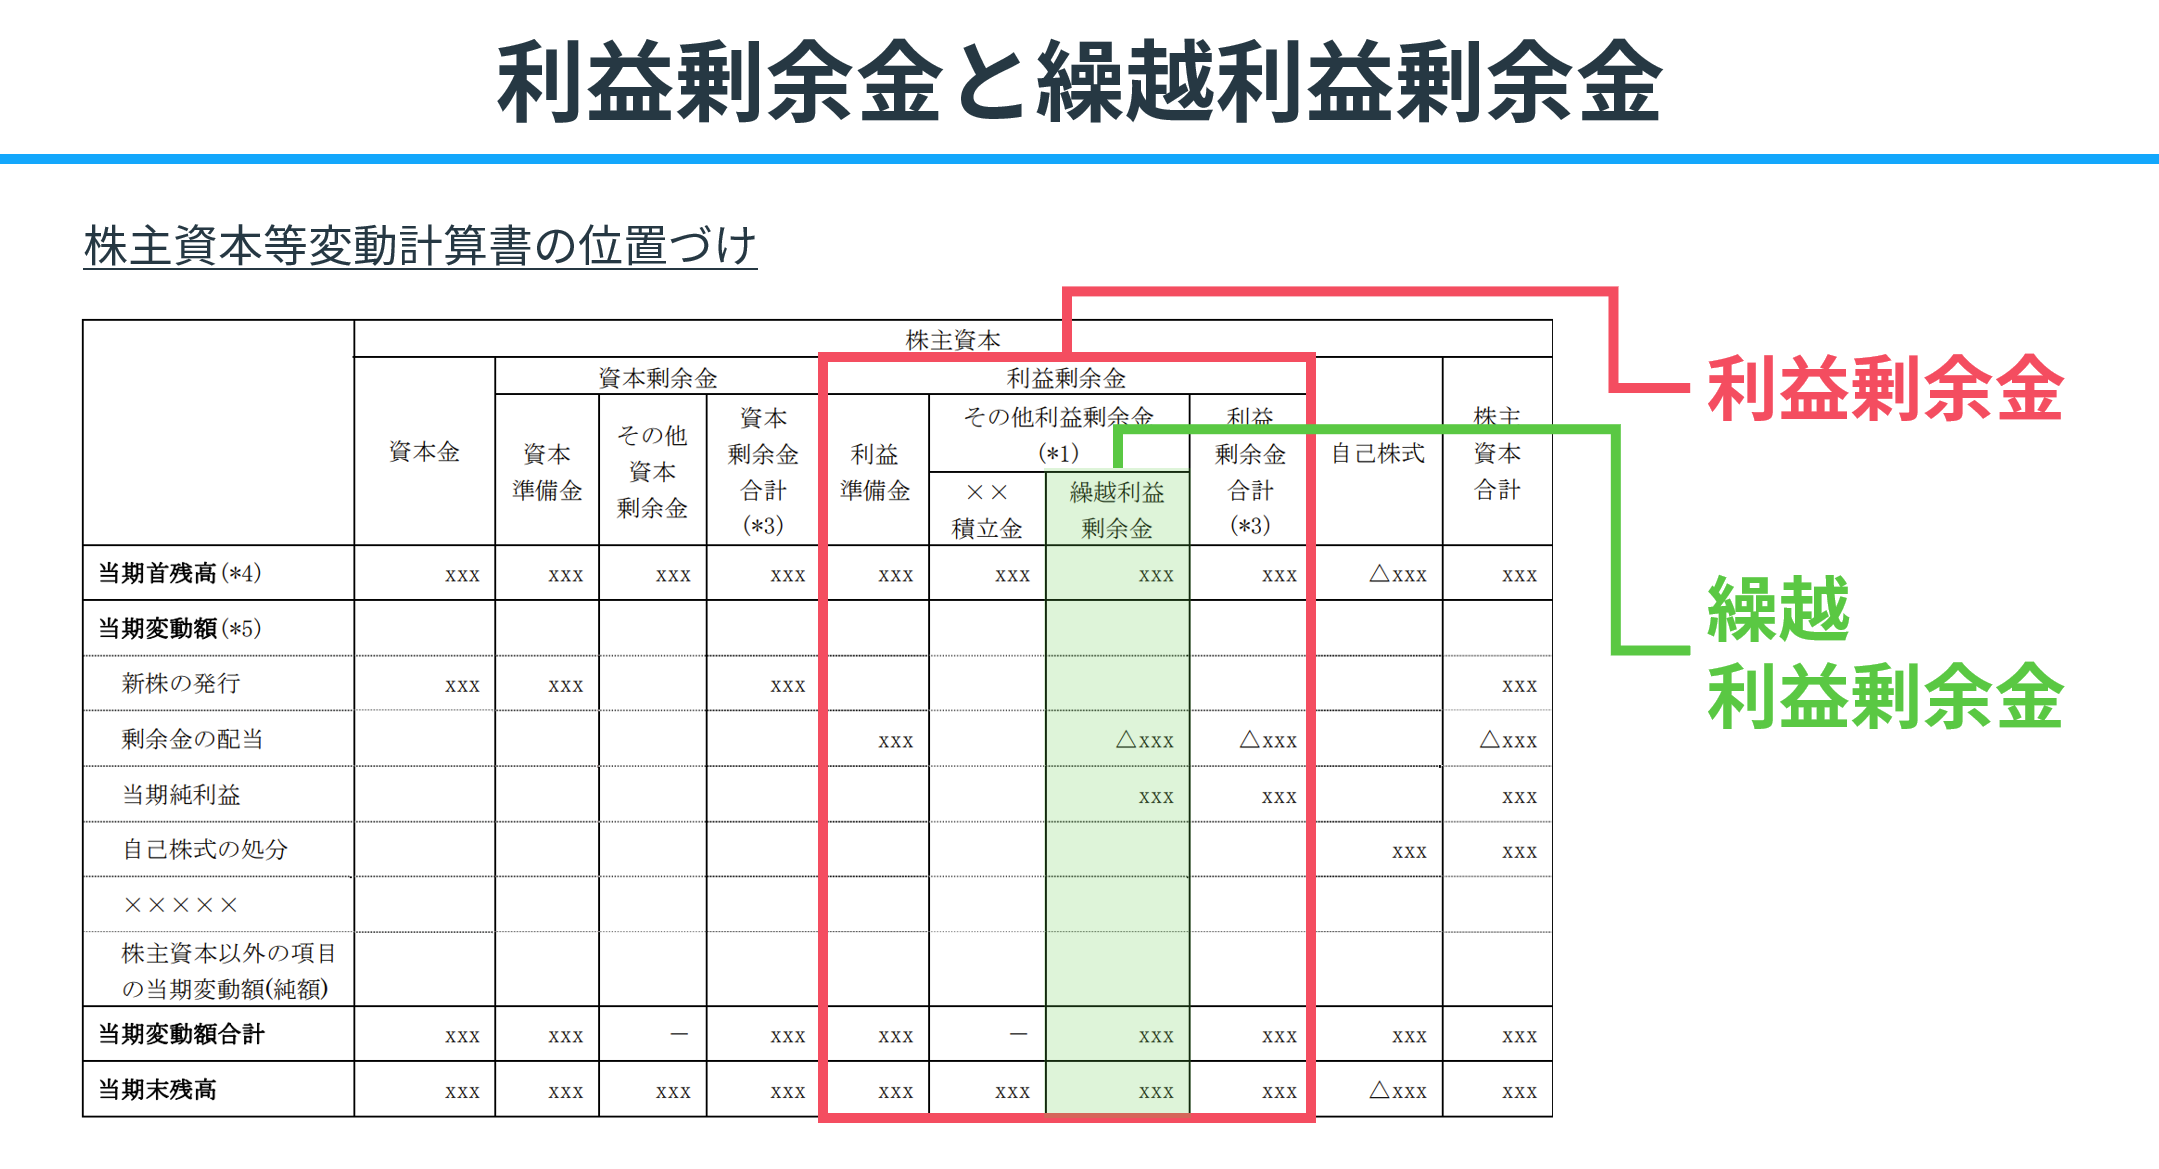
また、純資産の内訳は株主資本等変動計算書より報告されます。株主資本等変動計算書とは、貸借対照表の純資産の部の変動状況を報告するために作成される財務諸表です。
株主資本等変動計算書の読み方を基礎から身に付けたい方は、下記の記事をご覧ください。
関連記事

【簿記2級】株主資本等変動計算書とは?書き方をわかりやすく解説
boki.funda.jp/blog/article/statement-of-shareholders-equity
boki.funda.jp/blog
利益剰余金
利益剰余金は、利益準備金とその他利益剰余金に分けられます。
利益準備金は、利益を原資とする配当を行う際に、会社法などに基づいて一定の条件で積み立てるものです。
その他利益剰余金には、任意積立金や繰越利益剰余金が含まれます。任意積立金は、株主総会などの決議によって、利益の一部を別途積立金や修繕積立金などに振り替えて積み立てたものです。(任意積立金は簿記2級の範囲です。)
繰越利益剰余金
繰越利益剰余金は、その他利益剰余金のうち、任意積立金などとして区分したもの以外の部分です。前期からの繰越額に、当期純利益・当期純損失、配当、積立金への振替などを反映して残高が決まります。
将来の投資計画があっても、任意積立金などに振り替えていなければ、繰越利益剰余金に含まれます。
参考:企業会計基準第 5 号 貸借対照表の純資産の部の表示に関する会計基準
資本剰余金・その他利益剰余金との違い
資本剰余金は、株主からの出資など、利益の獲得とは異なる資本取引によって生じる剰余金です。「資本準備金」と「その他資本剰余金」に分けられます。
例えば、株式の発行時に株主から払い込まれた額のうち、資本金に計上しなかった部分は、資本準備金に計上されます。
一方、その他利益剰余金は、利益剰余金のうち利益準備金以外の部分で、任意積立金や繰越利益剰余金が含まれます。任意積立金の例には、次のようなものがあります。
- 別途積立金:使途を特定せずに積み立てるもの
- 修繕積立金:将来の修繕に備えて積み立てるもの
- 配当平均積立金:業績が変動しても安定した配当を行えるように積み立てるもの
- 圧縮積立金:固定資産の圧縮記帳で積立金方式を採用する場合に計上するもの
なお、これらは純資産の内訳を示す項目です。同額の現金や預金が、別に保管されていることを意味するわけではありません。
繰越利益剰余金の求め方
繰越利益剰余金は、期首の残高に当期の利益・損失や配当などの増減を反映して求めます。主な増減項目を含めた計算式は、次のとおりです。
期末の繰越利益剰余金=期首の繰越利益剰余金+当期純利益(当期純損失の場合は差し引く)-配当額-利益準備金の積立額+任意積立金の取崩額-任意積立金の積立額
利益を計上したり、任意積立金を取り崩して振り替えたりすると、繰越利益剰余金は増加します。一方、損失の計上や配当、利益準備金・任意積立金への積立てによって減少します。
なお、利益準備金の取崩しや、その他資本剰余金による欠損補填などがある場合は、それらによる増加額も加えます。(その他資本剰余金による欠損補填は簿記2級の範囲です。)また、役員賞与は当期純利益・当期純損失に反映されているため、この式で別途差し引く必要はありません。
3級で覚えること
事例でわかる繰越利益剰余金の読み方
企業の健全性を判断する上で、純資産の理解は不可欠です。その中でも繰越利益剰余金は、企業の過去の成功と将来の潜在力を示す重要な指標です。
今回は、家具を販売する製造小売業であるニトリホールディングスを例に、繰越利益剰余金の読み方を解説します。
ニトリホールディングスの純資産の内訳を見ると、大部分が利益剰余金で構成されていることがわかります。さらに、この利益剰余金の大部分が繰越利益剰余金で構成されていることが個別財務諸表から読み取れます。

新卒くん
冒頭のクイズの答えは、利益剰余金だったんですね!

ニトリホールディングスは、2022年2月期まで35期連続で増収増益を達成しました。(決算期変更後の2023年3月期に途切れています。)
では、会社が毎年生み出した利益はどこにいくのでしょうか?
答えは貸借対照表の繰越利益剰余金に積み上げられていきます。
ニトリホールディングスの純資産の内訳の推移を見てもわかるように、繰越利益剰余金が右肩上がりで増加している動きが読み取れます。
ニトリホールディングスの株主資本等変動計算書からは、純資産の動きの詳細を確認することができます。
2023年3月期(決算期変更に伴う約13か月の変則決算)に生み出した当期純利益95,129百万円は、決算のタイミングで繰越利益剰余金へと振り替えられていることが読み取れます。
継続的に利益を生み出し、その利益を社内に留保している会社では、繰越利益剰余金が増えやすくなります。ただし、配当や積立金への振替などによっても残高は変動します。
また、繰越利益剰余金が多くても、同額の現金が手元にあるとは限りません。利益の蓄積が設備や商品などの形で運用されている場合もあるため、投資や配当の余力を考える際には、現預金や資金繰りも確認する必要があります。
繰越利益剰余金の理解度チェックに挑戦しよう
ここまでの内容で、繰越利益剰余金の基本について理解できたかと思います。
力試しに、ぜひ、下記のトレーニングにも挑戦してみましょう。
一般的に「内部留保」と言われているものは次のうちどこでしょう?
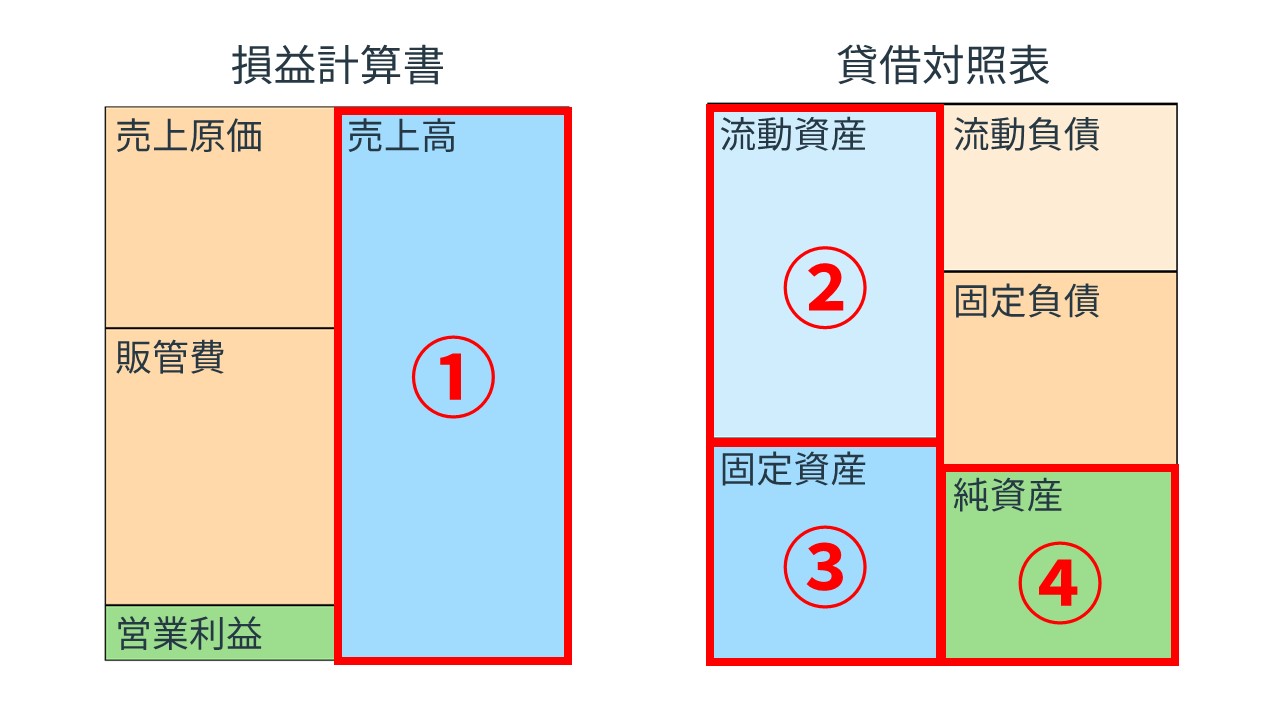
解答解説を知りたい方は、ぜひ下記の「クイズに挑戦する」ボタンを押して確認してみてください。

繰越利益剰余金のマイナスとは?
繰越利益剰余金がマイナスとは、損失の計上などによって、その残高がゼロを下回っている状態です。現金や預金の残高がマイナスという意味ではなく、債務超過に当たるかどうかは純資産全体で判断します。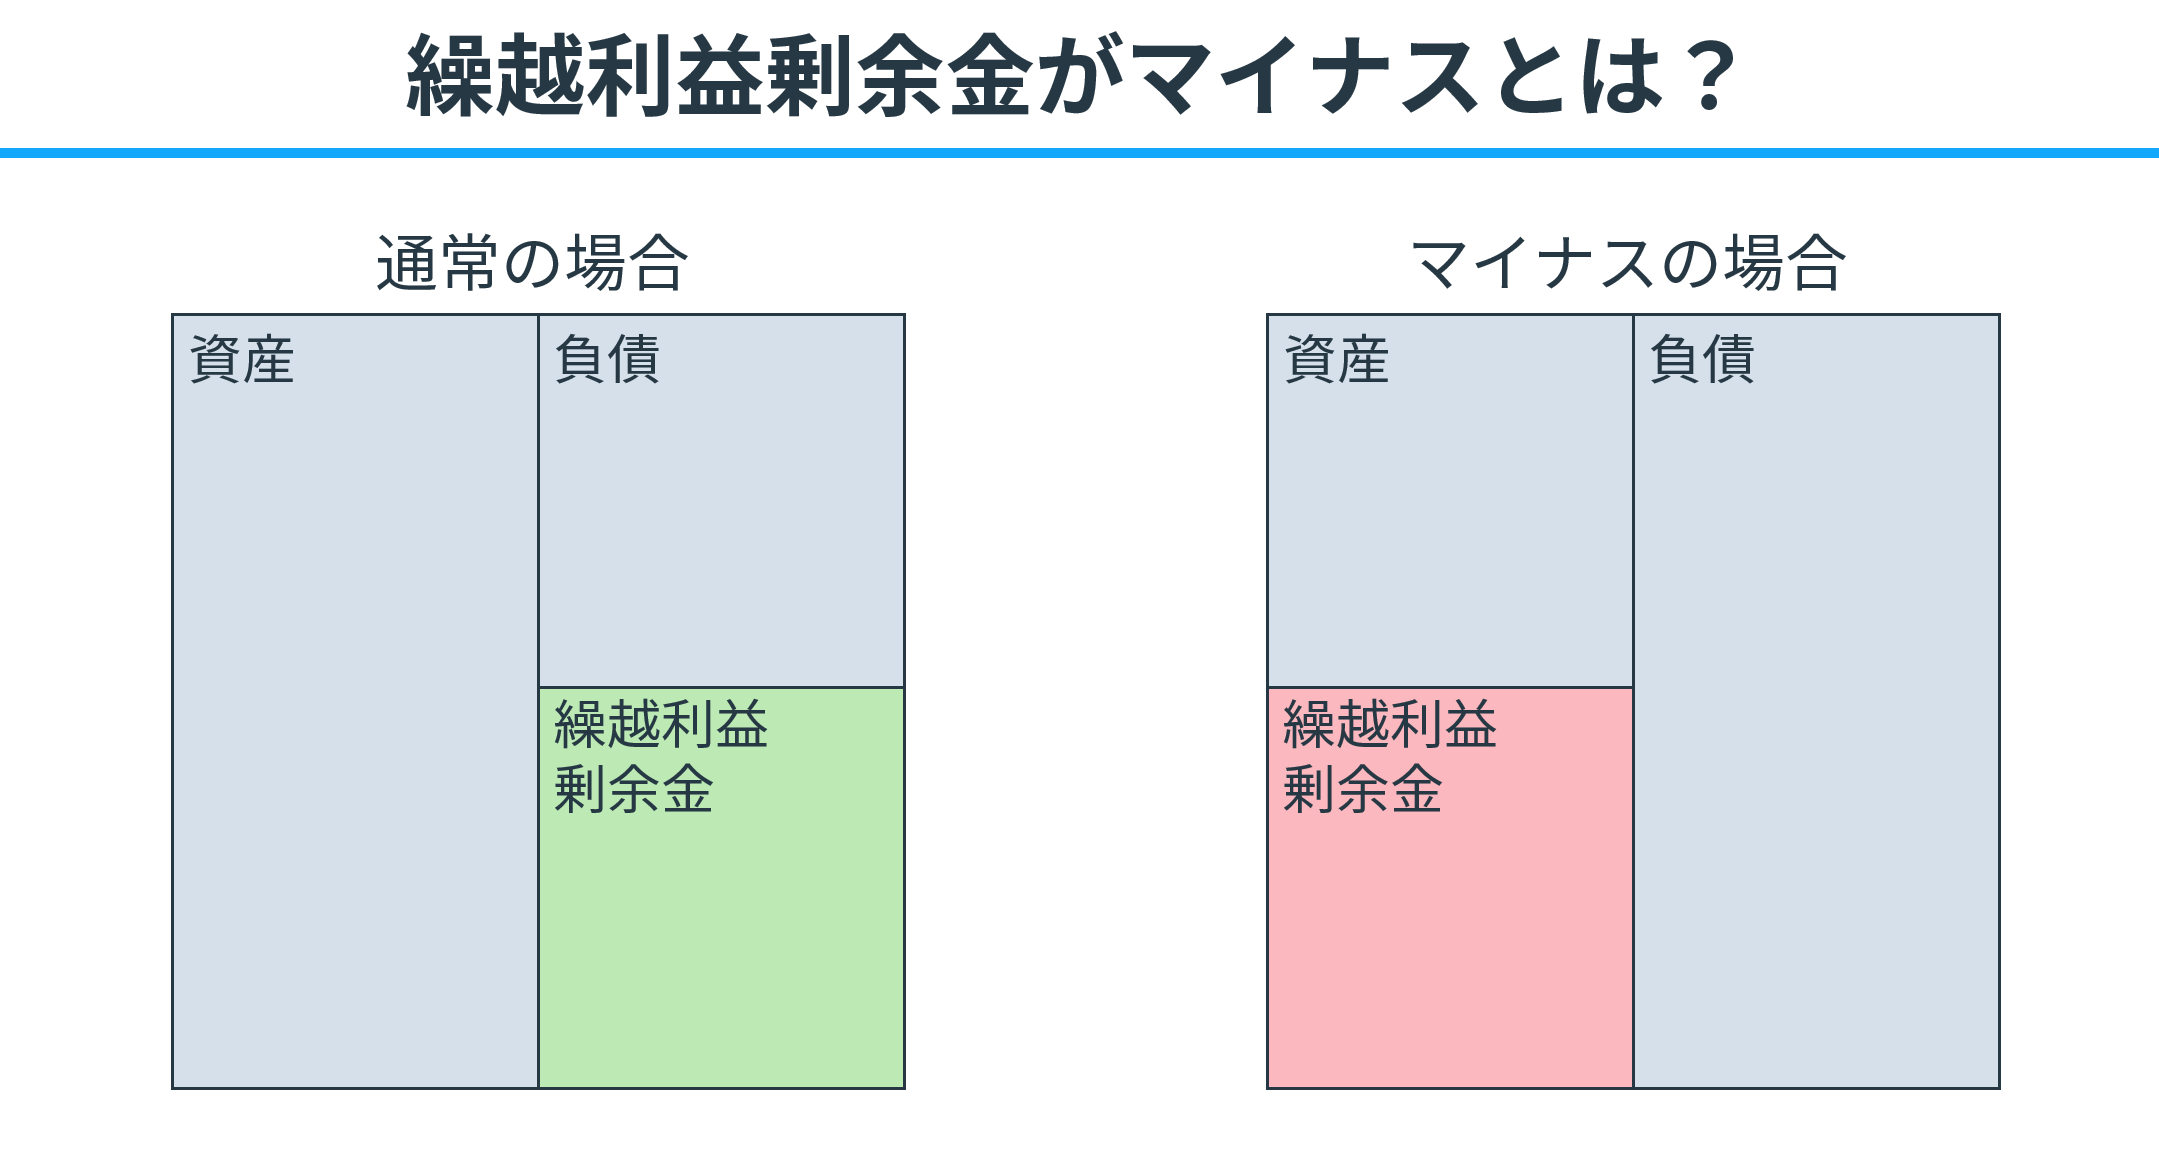
比較項目 | プラスの場合 | マイナスの場合 |
|---|---|---|
残高の意味 | 配当や積立金への振替などを反映した後も、繰り越す利益が残っている状態 | 損失の計上などによって、残高がゼロを下回っている状態 |
貸借対照表での表示 | 純資産の部にプラスの金額で表示 | 純資産の部に「△」などを付けてマイナスの金額で表示 |
配当の可否 | プラスの全額を自由に配当できるわけではない | マイナスでも、必ず配当できないとは限らない |
配当できるかどうかは、会社法に基づく分配可能額などの制限によって決まります。また、繰越利益剰余金のプラス・マイナスだけでは、手元の現預金や資金繰りの状況は判断できません。
繰越利益剰余金がマイナスになる理由
繰越利益剰余金がマイナスになる理由には下記のような原因が考えられます。
- 連続した損失
- 大きな一時的損失
- 配当による減少
基本的に企業が過去に蓄積した利益よりも損失が多かった場合です。1つずつ解説します。
連続した損失
企業が連続して損失を出していると、それまでの利益が吸収され、最終的にマイナスに転じることがあります。
大きな一時的損失
特定の期に大きな損失が発生した場合(例えば、訴訟の敗訴や大規模なリコールなど)にも、繰越利益剰余金はマイナスになる可能性があります。
配当による減少
繰越利益剰余金を原資とする配当を行うと、その残高は減少します。その後に損失を計上すると、残っていた金額によってはマイナスになることがあります。
例えば、繰越利益剰余金が100万円あり、配当などによって残高が30万円に減った後、50万円の当期純損失を計上すると、残高はマイナス20万円になります。
繰越利益剰余金がマイナスになるとどうなる?
繰越利益剰余金がマイナスでも、それだけで債務超過や倒産が決まるわけではありません。ただし、損失の蓄積によってマイナスになっている場合は、企業の収益力や財務状態に注意が必要です。
ここでは、債務超過・倒産・配当との関係を、それぞれ解説します。
マイナスでも、必ずしも債務超過ではない
債務超過とは、負債の合計が資産の合計を上回り、純資産全体がマイナスになっている状態です。
一方、繰越利益剰余金は、純資産を構成する項目の一つです。そのため、繰越利益剰余金がマイナスでも、資本金などを含めた純資産全体がプラスであれば、債務超過にはなりません。
例えば、純資産の内訳が「資本金500万円」「繰越利益剰余金マイナス200万円」のみである場合、純資産の合計は300万円です。この会社は、繰越利益剰余金がマイナスでも、債務超過ではありません。
債務超過かどうかを判断する際には、繰越利益剰余金だけでなく、純資産の合計を確認しましょう。
マイナスになっただけで、すぐに倒産するわけではない
繰越利益剰余金がマイナスになっても、直ちに倒産するわけではありません。事業を続けられるかどうかを考えるうえでは、支払いに必要なお金を確保できているかも重要です。
繰越利益剰余金は、現金や預金の残高を示すものではありません。マイナスでも、手元の現預金や資金調達によって、仕入代金・給与・借入金の返済などを賄えていれば、事業を継続できる場合があります。
反対に、利益を計上していても、売上代金の入金が遅れるなどして支払いに必要なお金が不足すると、倒産につながることがあります。
そのため、繰越利益剰余金に加えて、現預金の残高や資金繰り、直近の業績も確認することが大切です。
配当できるかどうかは、分配可能額などで決まる(簿記1級・実務の知識)
繰越利益剰余金がマイナスだからといって、必ず配当できないとは限りません。反対に、プラスであっても、その全額を自由に配当できるわけではありません。
会社が配当を行う際には、会社法に基づく「分配可能額」などの制限を守る必要があります。分配可能額とは、株主へ分配できる金額の上限で、その他資本剰余金やその他利益剰余金などをもとに、所定の調整を行って計算します。
このため、繰越利益剰余金がマイナスでも、その他資本剰余金などの状況によって、配当が可能な場合があります。
配当の可否は、繰越利益剰余金のプラス・マイナスだけで判断できないと覚えておきましょう。
繰越利益剰余金がマイナスの企業
繰越利益剰余金がマイナスとなっている企業事例を紹介します。
大塚家具の事例
大塚家具は2010年代後半より業績が悪化し、毎年多額の損失を計上していました。2020年4月期(決算期変更による16か月決算)の当期純損失は77億円となっています。
その結果、繰越利益剰余金はマイナスとなっています。
続いて、大塚家具の貸借対照表を見てみましょう。
2020年4月期の決算では、繰越利益剰余金の金額はマイナス109億円となっていることがわかります。
このように損失が続いてしまう場合、繰越利益剰余金はマイナスと表示されてしまう場合があります。
大塚家具の株主資本等変動計算書を見てもわかるように、当期純損失の金額が繰越利益剰余金のマイナスを拡大させてしまっています。
ワタベウェディングの事例
ワタベウェディングの2020年12月期決算では、117億円の当期純損失を計上し、たった1期で繰越利益剰余金はマイナスへと転落してしまっています。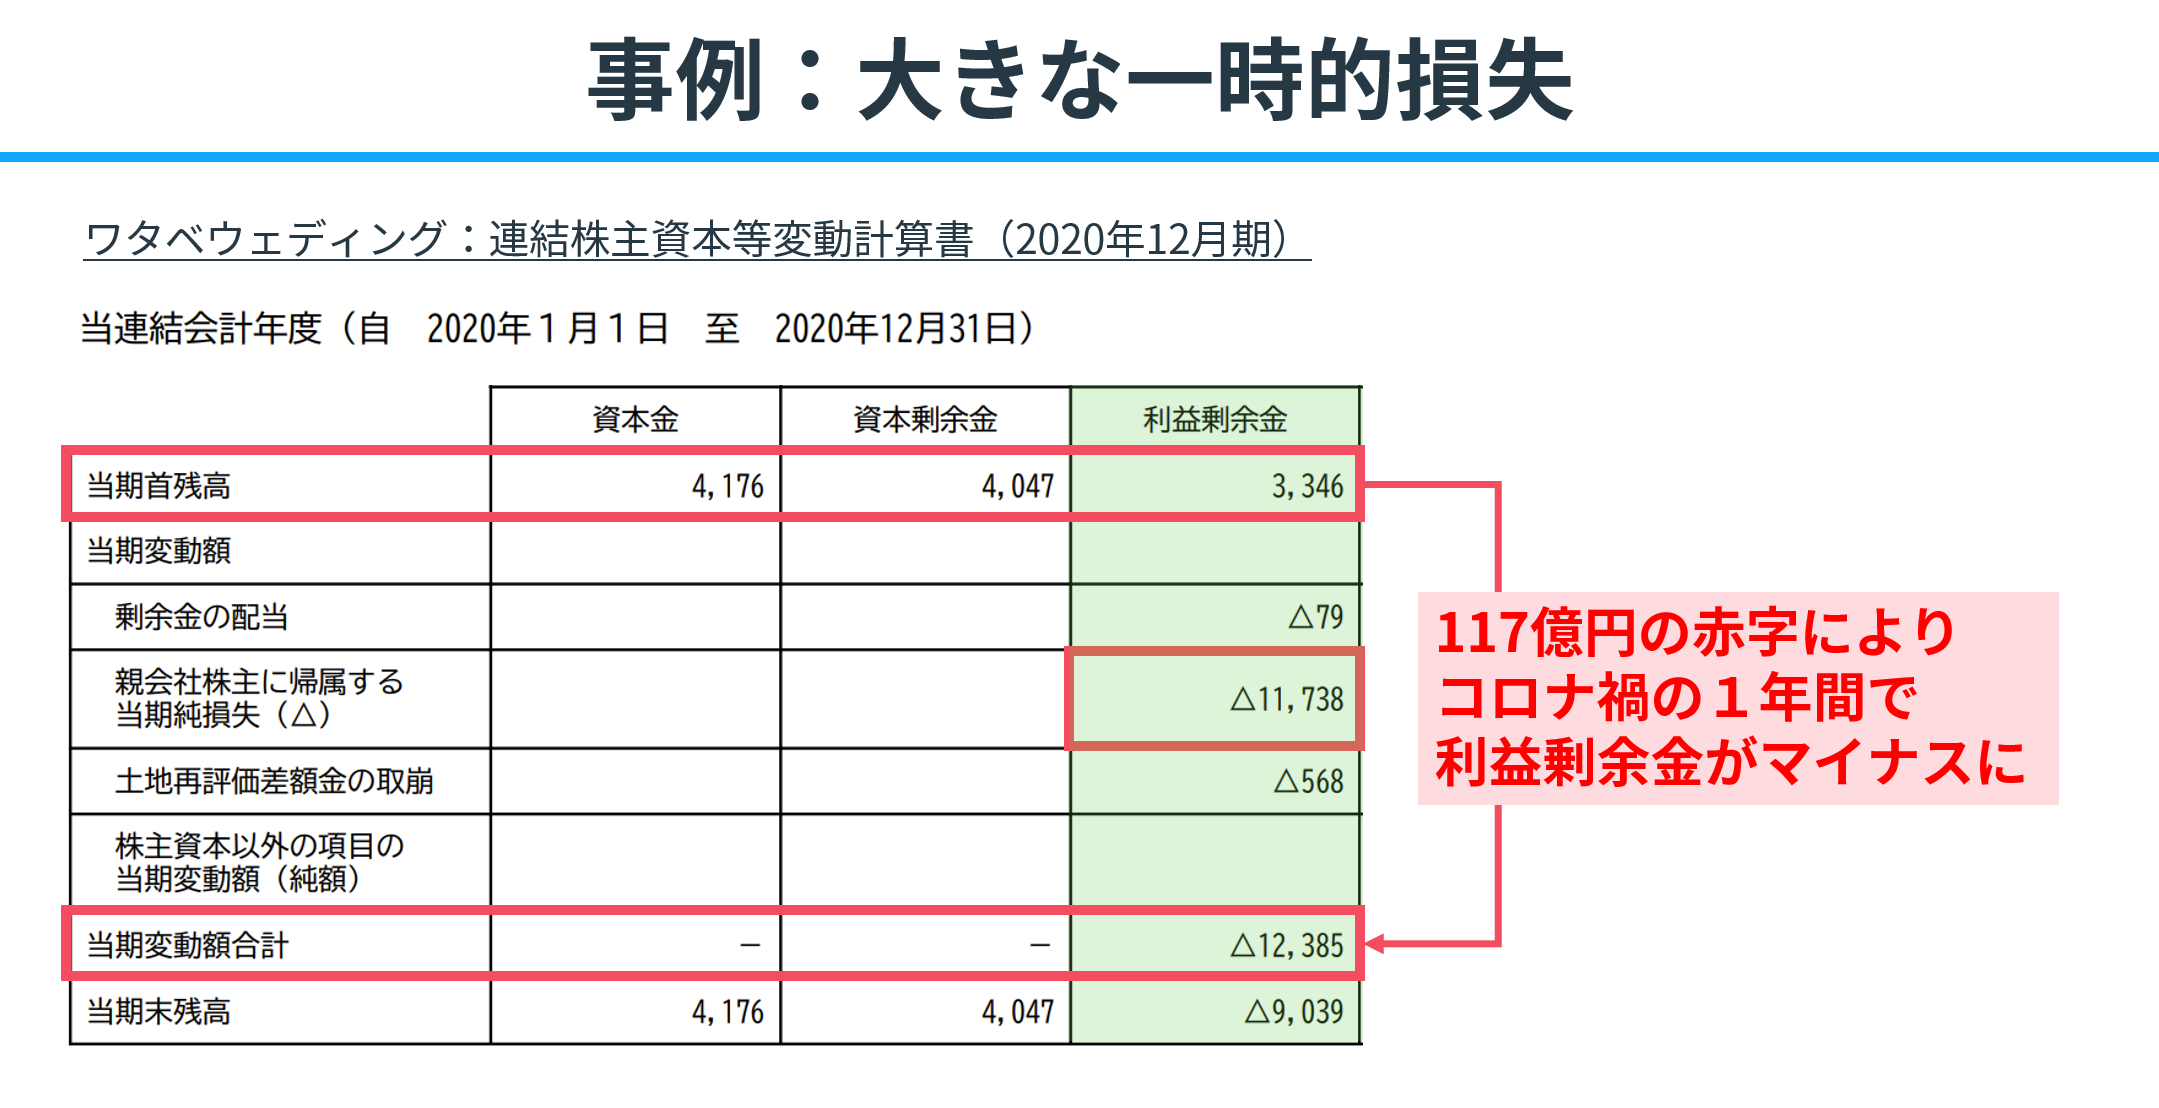
ウェディング業界はコロナ禍の影響により大打撃を受けました。ワタベウェディングはこのような背景もあり、2021年に上場廃止となりました。
このように多額の損失を計上してしまうと、1期間で繰越利益剰余金はマイナスへと転落してしまう場合があります。
繰越利益剰余金がマイナスの企業の読み方
繰越利益剰余金がマイナスになるのは、企業にとって厳しい状況を示していますが、必ずしも経営の失敗を意味するわけではありません。
重要なのは、この数字がなぜマイナスになっているのかを理解し、企業がどのような対策を講じているのかを見極めることです。
繰越利益剰余金のマイナスを解消する方法
繰越利益剰余金のマイナスを解消する方法には、利益を計上して残高を増やす方法と、積立金などを振り替えてマイナスを埋め合わせる方法があります。このように、会計上のマイナスを埋め合わせることを「欠損補填(けっそんほてん)」といいます。
ただし、積立金などの振替によってマイナスを解消しても、それだけで会社の利益や現金が増えるわけではありません。それぞれの方法の違いを確認しましょう。
マイナスを解消する方法は、主に次の4つです。
- 利益を計上して、マイナスを減らす。
- 任意積立金(別途積立金など)を取り崩して、繰越利益剰余金に振り替える(簿記2級)。
- 利益準備金を減少させて、繰越利益剰余金に振り替える(簿記2級)。
- その他資本剰余金を繰越利益剰余金に振り替えて、欠損を補填する(簿記2級)。
2〜4は帳簿上の振替です。純資産の合計や現金は増えません。
利益を計上してマイナスを減らす
基本となるのは、事業で利益を生み出し、繰越利益剰余金を増やす方法です。売上の拡大や原価・経費の見直しなどを通じて収益力を改善し、利益を積み重ねることで、マイナスの解消を目指します。
例えば、繰越利益剰余金がマイナス100万円の会社が、当期純利益60万円を計上したとします。配当など、ほかの増減がなければ、決算後の残高はマイナス40万円になります。
翌期以降も利益を計上し、繰越利益剰余金の増加額が残りのマイナスを埋め合わせれば、マイナスを解消できます。
任意積立金を取り崩して欠損を補填する(簿記2級)
別途積立金などの任意積立金がある場合は、株主総会などの決議に基づいて取り崩し、繰越利益剰余金に振り替える方法があります。
例えば、繰越利益剰余金がマイナス100万円で、別途積立金が150万円ある会社を考えてみましょう。別途積立金のうち100万円を取り崩して振り替えると、繰越利益剰余金はゼロになり、別途積立金は50万円になります。
別途積立金と繰越利益剰余金は、どちらも利益剰余金の一部です。そのため、この振替によって利益剰余金の合計額が増えることはありません。
また、利益準備金がある場合も、会社法に基づく所定の手続きを経て減少させ、繰越利益剰余金に振り替える方法があります。(簿記2級)
その他資本剰余金で欠損を補填する(簿記2級)
利益剰余金全体がマイナスの場合には、所定の決議などを経て、その他資本剰余金を振り替えて欠損を補填する方法もあります。
例えば、年度決算で確定した利益剰余金が、繰越利益剰余金のマイナス100万円のみで、その他資本剰余金が150万円あるとします。このうち100万円を欠損補填に充てると、繰越利益剰余金はゼロになり、その他資本剰余金は50万円になります。
ただし、資本剰余金と利益剰余金は、原則として自由に振り替えることができません。この方法で補填できるのは、年度決算時の利益剰余金のマイナス残高です。
なお、資本金や資本準備金を減少させて生じたその他資本剰余金を、欠損補填に充てる場合もあります。その際には、減資などに必要な手続きも伴います。(簿記1級・実務の知識)
欠損補填だけでは、業績や資金繰りは改善しない
積立金やその他資本剰余金による欠損補填は、純資産の内訳を振り替える処理です。その処理だけでは、純資産の合計額や現預金は増えず、債務超過を解消することもできません。
また、欠損補填で繰越利益剰余金をゼロにしても、その後に損失が発生すれば、再びマイナスになる可能性があります。
そのため、企業の状態を見る際には、欠損補填によって表示上のマイナスが解消されたかだけでなく、利益を生み出せるようになっているか、支払いに必要なお金を確保できているかも確認しましょう。
繰越利益剰余金の仕訳は?
繰越利益剰余金の仕訳には、決算時に当期純利益・当期純損失を振り替えるものや、株主総会などで配当を決議したときに行うものがあります。
ここでは、次の3つのケースに分けて解説します。
- 当期純利益を繰越利益剰余金に振り替える仕訳
- 当期純損失を繰越利益剰余金に振り替える仕訳
- 繰越利益剰余金から配当を行う時の仕訳
それでは、簿記上の取引事例を通じて、繰越利益剰余金の仕訳方法を1つずつ解説していきます。
当期純利益を繰越利益剰余金に振り替える仕訳
決算において、当期純利益100,000円を計上した。
上記の取引事例を使い、利益を繰越利益剰余金へ振り替える時の仕訳の流れを順に説明します。
利益振替時
決算では、収益と費用の各勘定の残高を、損益勘定に振り替えます。収益が費用を上回ると、損益勘定には、その差額である当期純利益が貸方残高として残ります。
今回は当期純利益が100,000円なので、損益勘定の残高をゼロにするため、借方(左側)に「損益」100,000円を記入します。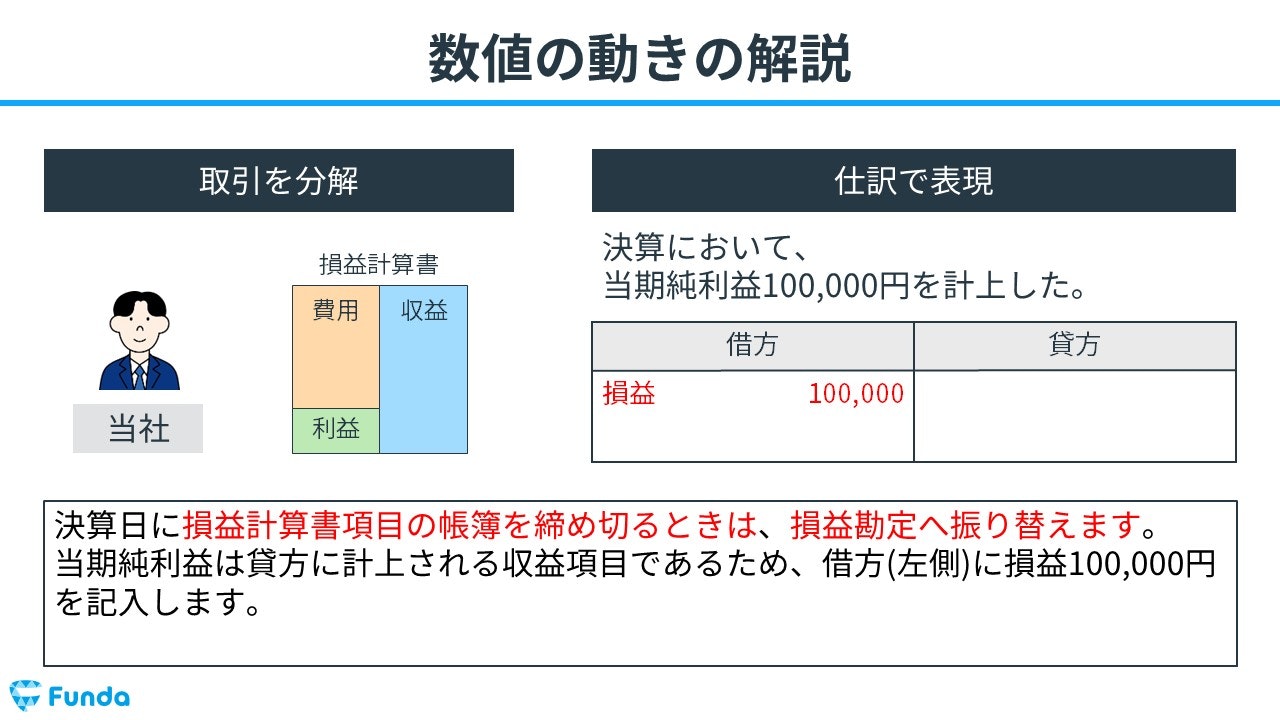
同時に、利益の分だけ繰越利益剰余金が増えるため、貸方(右側)に「繰越利益剰余金」100,000円を記入します。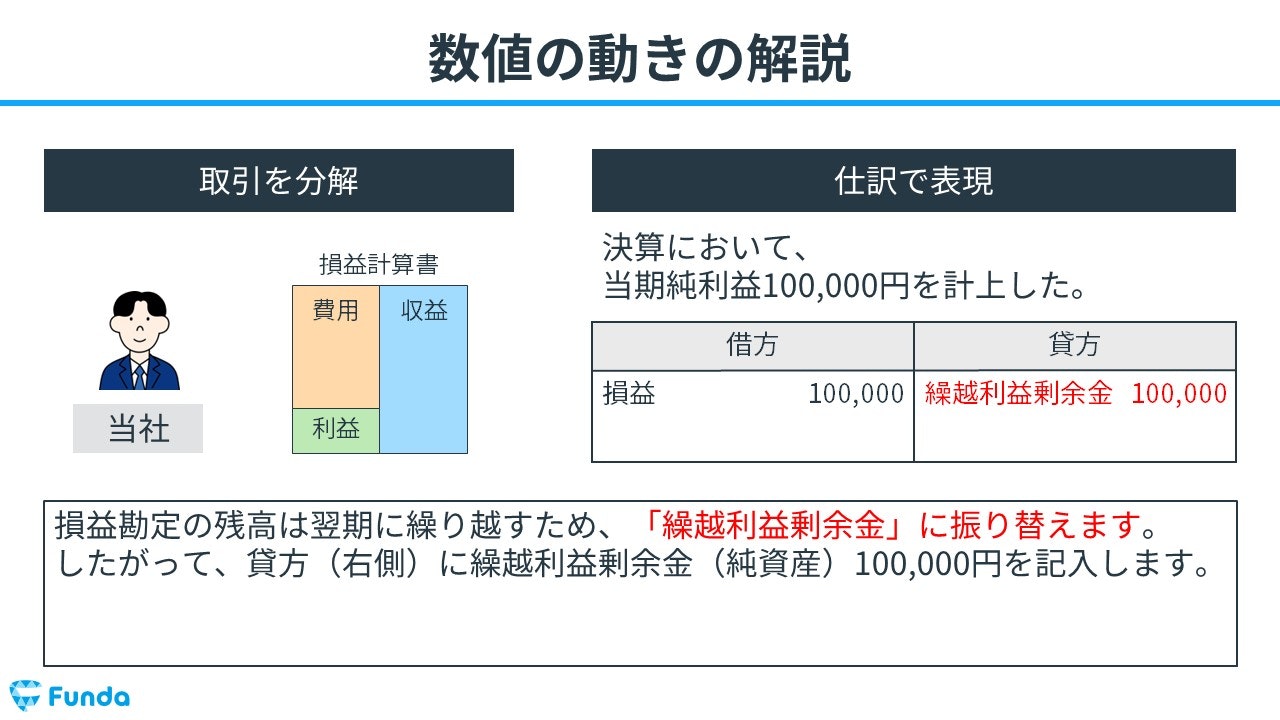
したがって、決算において、当期純利益100,000円を繰越利益剰余金に振り替えた場合は、以下のような仕訳になります。
借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
損益 | 100,000 | 繰越利益剰余金 | 100,000 |
繰越利益剰余金への振替仕訳を企業事例で紹介
上記の仕訳イメージをニトリホールディングスの決算数値を元に解説します。
1年を通じて生み出した当期純利益95,129百万円が、繰越利益剰余金へ振り替えられていることが読み取れます。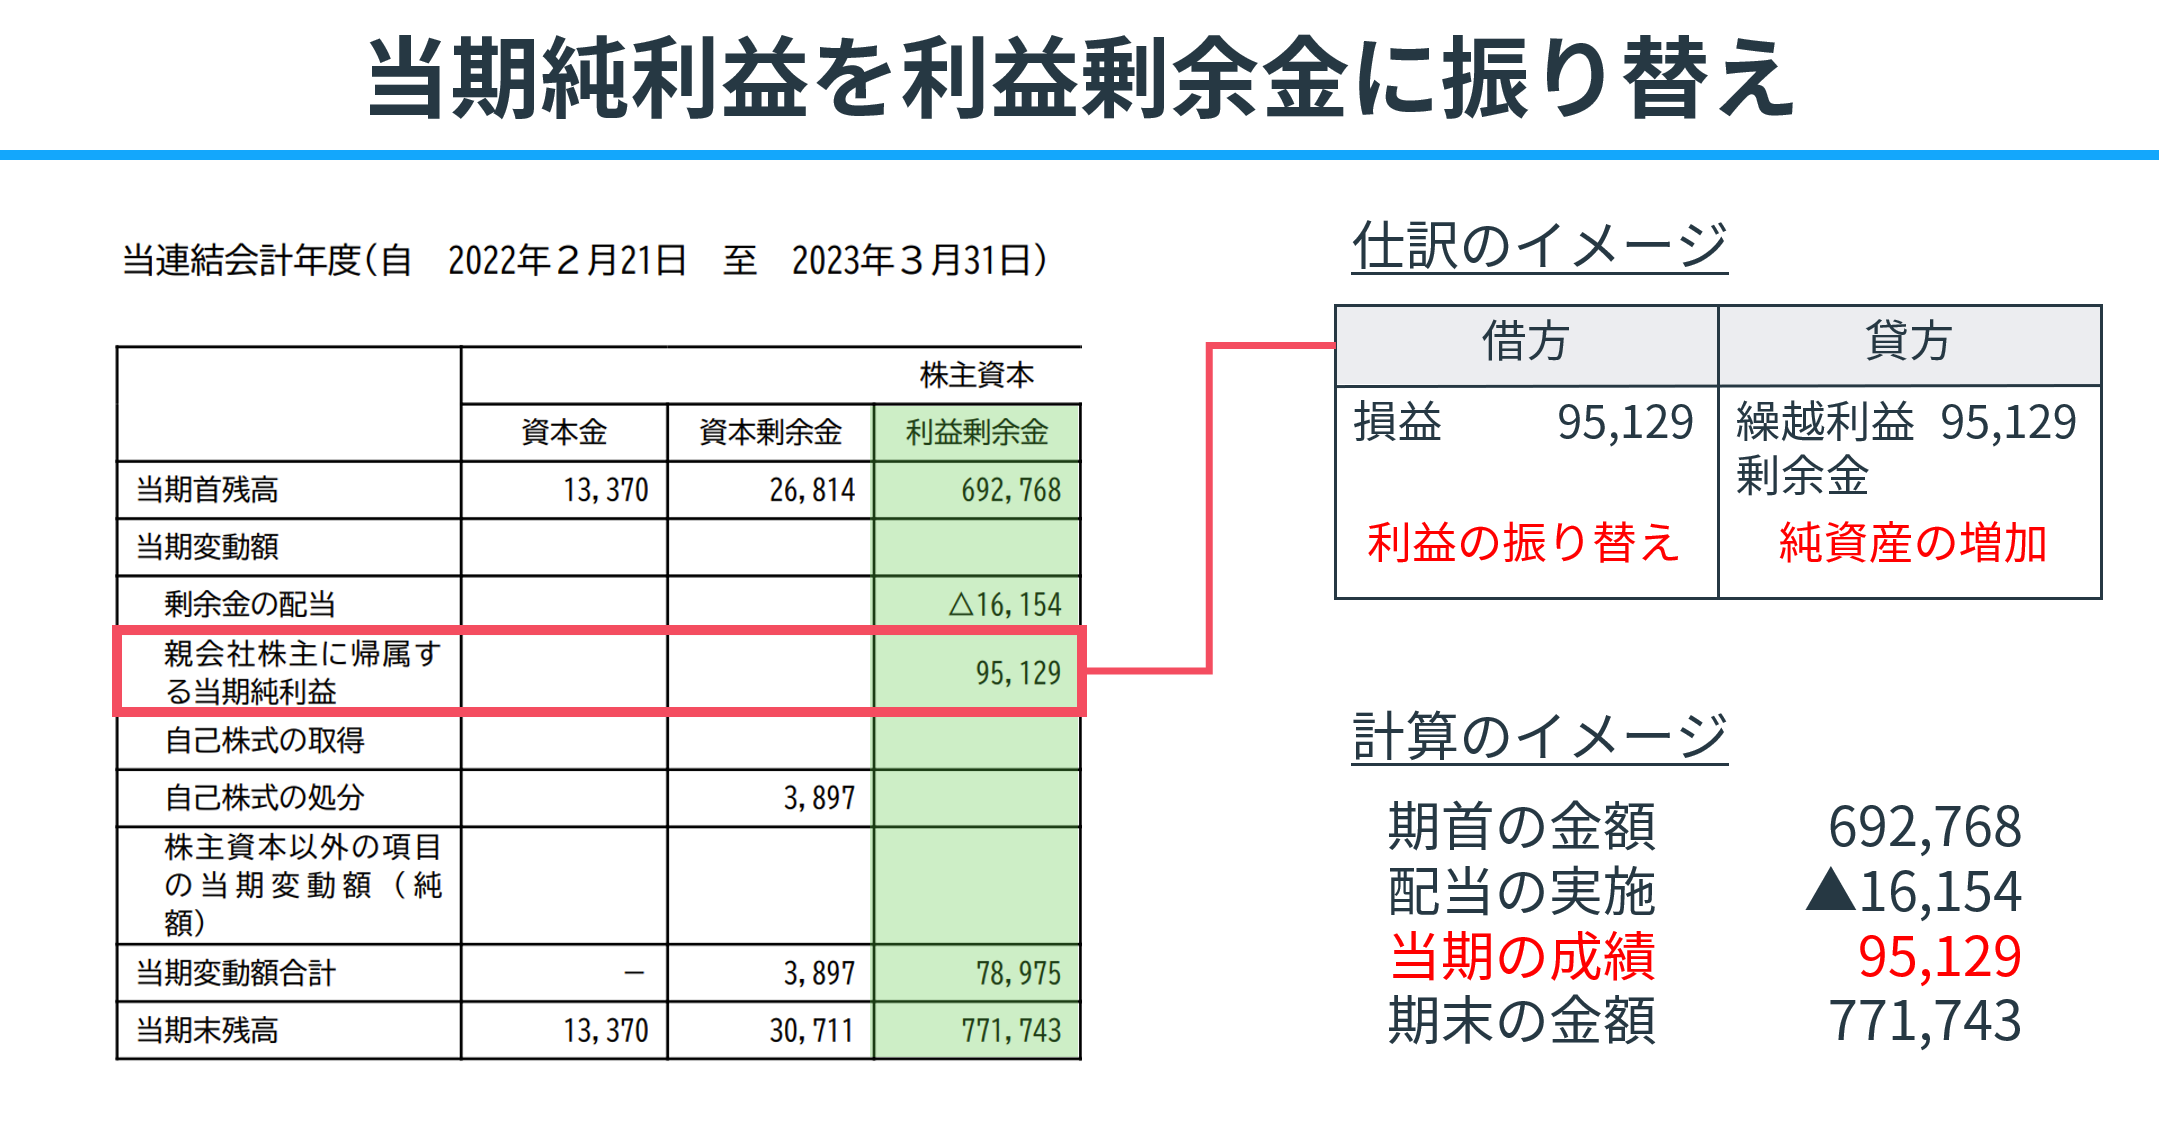
当期純損失を繰越利益剰余金に振り替える仕訳
決算において、当期純損失100,000円を計上した。
上記の取引事例を使い、損失を繰越利益剰余金へ振り替える時の仕訳の流れを順に説明します。
損失振替時
費用が収益を上回ると、損益勘定には、その差額である当期純損失が借方残高として残ります。
今回は当期純損失が100,000円なので、損益勘定の残高をゼロにするため、貸方(右側)に「損益」100,000円を記入します。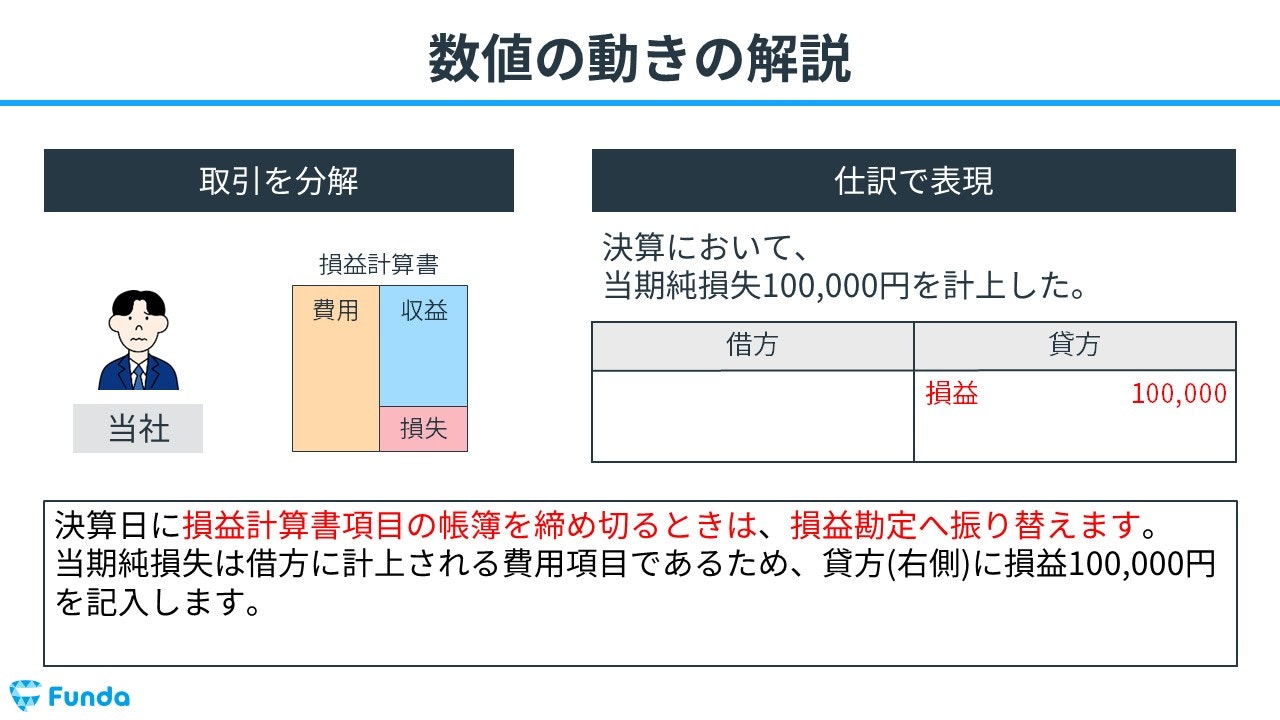
同時に、損失の分だけ繰越利益剰余金が減るため、借方(左側)に「繰越利益剰余金」100,000円を記入します。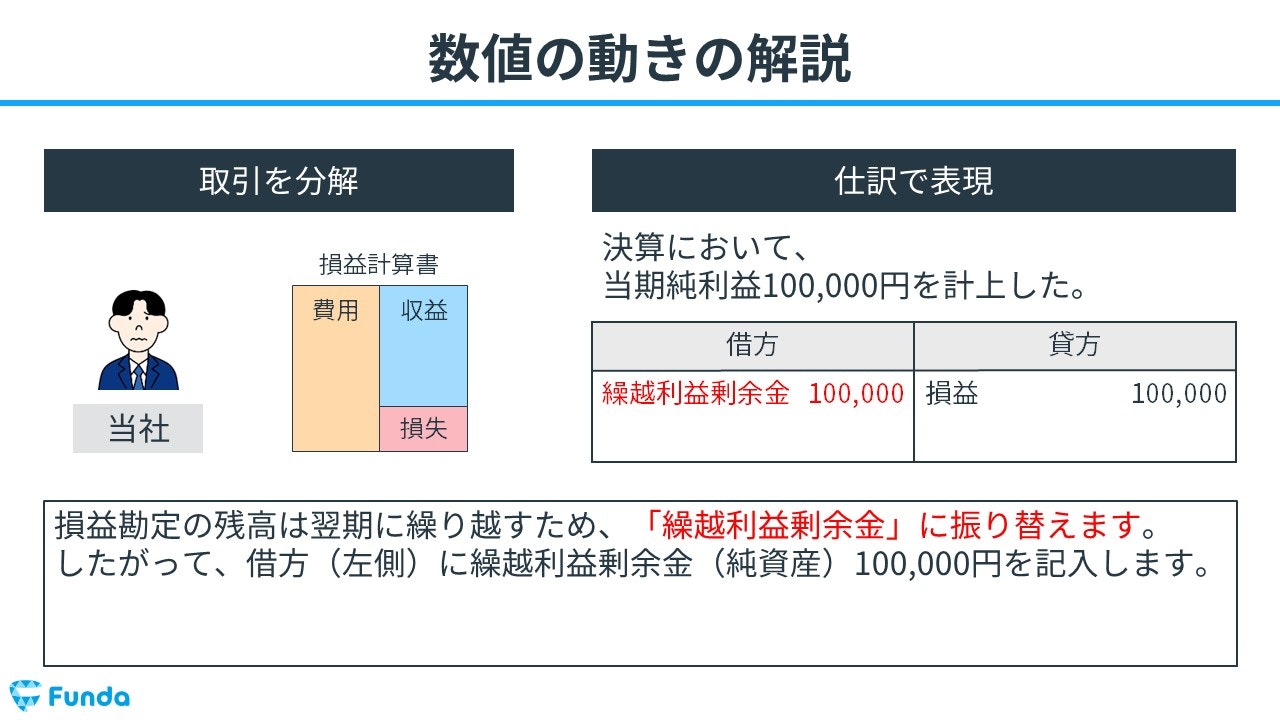
したがって、決算において、当期純損失100,000円を繰越利益剰余金に振り替えた場合の仕訳は、以下のようになります。
借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
繰越利益剰余金 | 100,000 | 損益 | 100,000 |
繰越利益剰余金のマイナス仕訳を企業事例で紹介
上記の仕訳イメージを大塚家具の決算数値を元に解説します。
1年を通じて生み出した当期純損失7,718百万円が、繰越利益剰余金から取り崩されていることが読み取れます。
繰越利益剰余金から配当を行う時の仕訳
当社の株主総会において、繰越利益剰余金を原資として、株主に5,000円を配当することを決議した。なお、配当金はまだ支払っておらず、利益準備金の積立ては不要とする。
上記の取引事例を使い、株主に対して配当を行う時の仕訳の流れを順に説明します。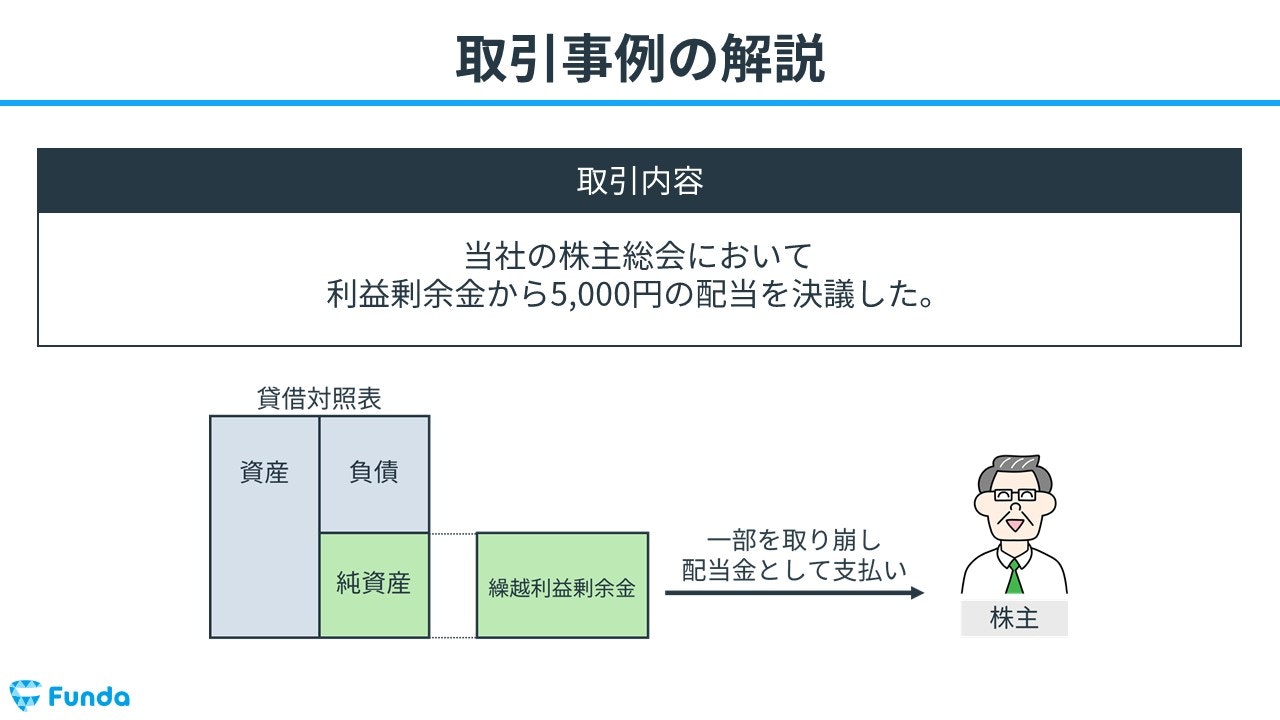
配当金の決議完了時の仕訳
配当金は自社の利益を取り崩して、株主に分配します。そのため、繰越利益剰余金が減少します。
よって、借方(左側)に繰越利益剰余金(純資産)5,000円を記入します。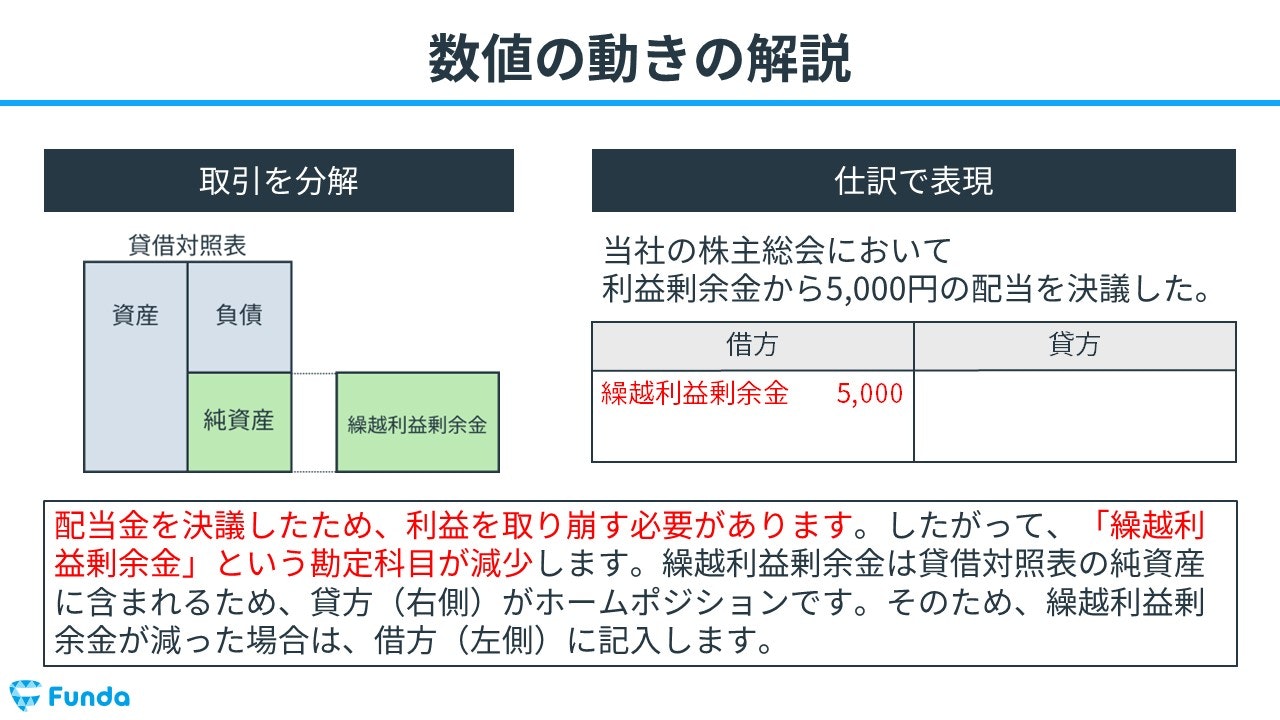
配当金の金額は株主総会にて確定しましたが、まだ株主に支払っていません。そのため、未払配当金を計上します。
したがって、貸方(右側)に未払配当金(負債)5,000円を記入します。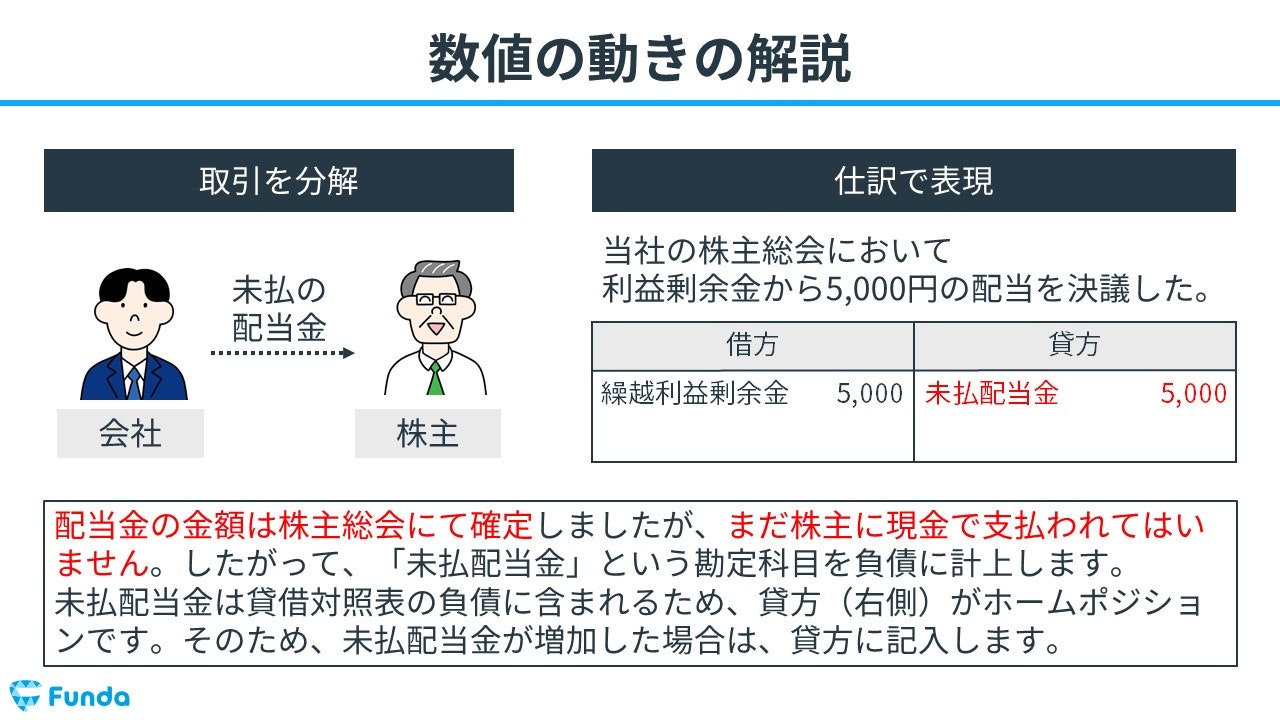
したがって、繰越利益剰余金を原資とする配当を決議したときの仕訳は、以下のようになります。
借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
繰越利益剰余金 | 5,000 | 未払配当金 | 5,000 |
配当金の仕訳方法についてより詳しく学びたい方は、下記の記事をご覧ください。
関連記事
配当金とは?簿記の勘定科目を仕訳事例を用いてわかりやすく解説
boki.funda.jp/blog/article/dividend
boki.funda.jp/blog
配当決議完了の仕訳を企業事例で紹介
上記の仕訳イメージをニトリホールディングスの決算数値を元に解説します。
ニトリホールディングスは、高収益を背景に19年連続増配を実施しています。
2023年3月期の株主資本等変動計算書を確認すると、株主への配当金16,154百万円が繰越利益剰余金から取り崩されていることが読み取れます。
繰越利益剰余金の確認問題
それでは、上記の内容を踏まえて、繰越利益剰余金に関する問題です。
当期純利益を繰越利益剰余金へ振り替える際の仕訳として正しいものは次のうちどちらでしょう?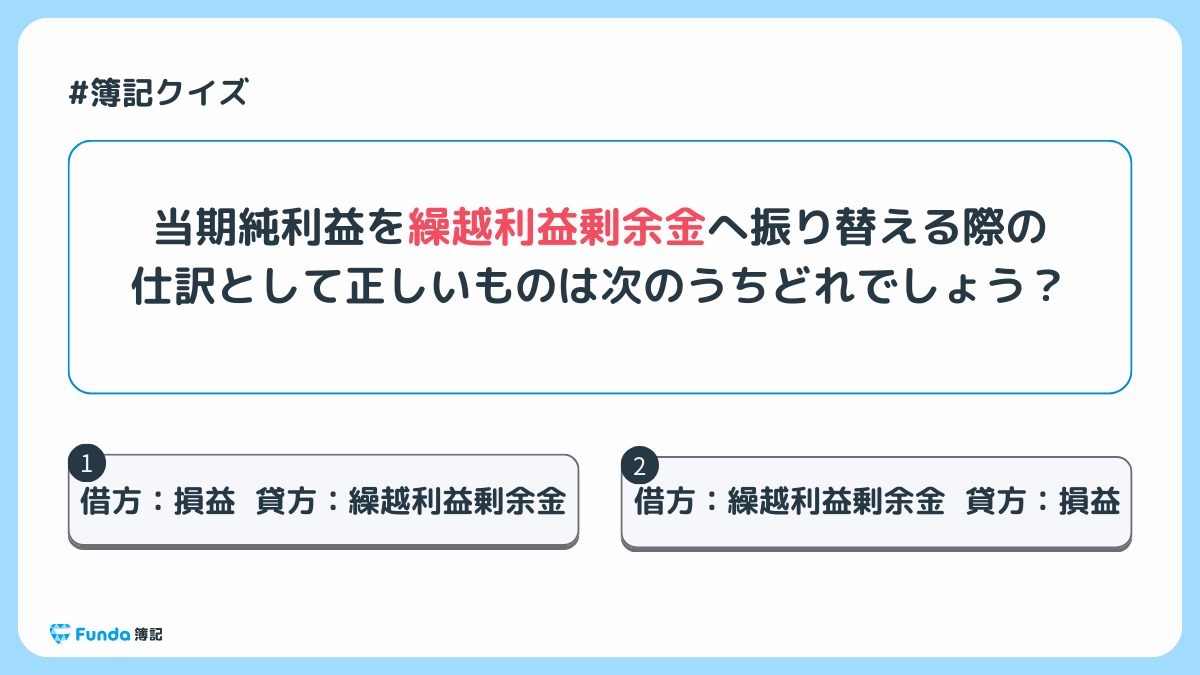
タップで回答を見ることができます
借方:損益 貸方:繰越利益剰余金
借方:繰越利益剰余金 貸方:損益
正解発表
正解は選択肢①の借方:損益 貸方:繰越利益剰余金でした。
当期純利益が出た場合、損益勘定は貸方残高になります。この残高をゼロにするために借方に「損益」を記入し、利益の分だけ増加する「繰越利益剰余金」を貸方に記入します。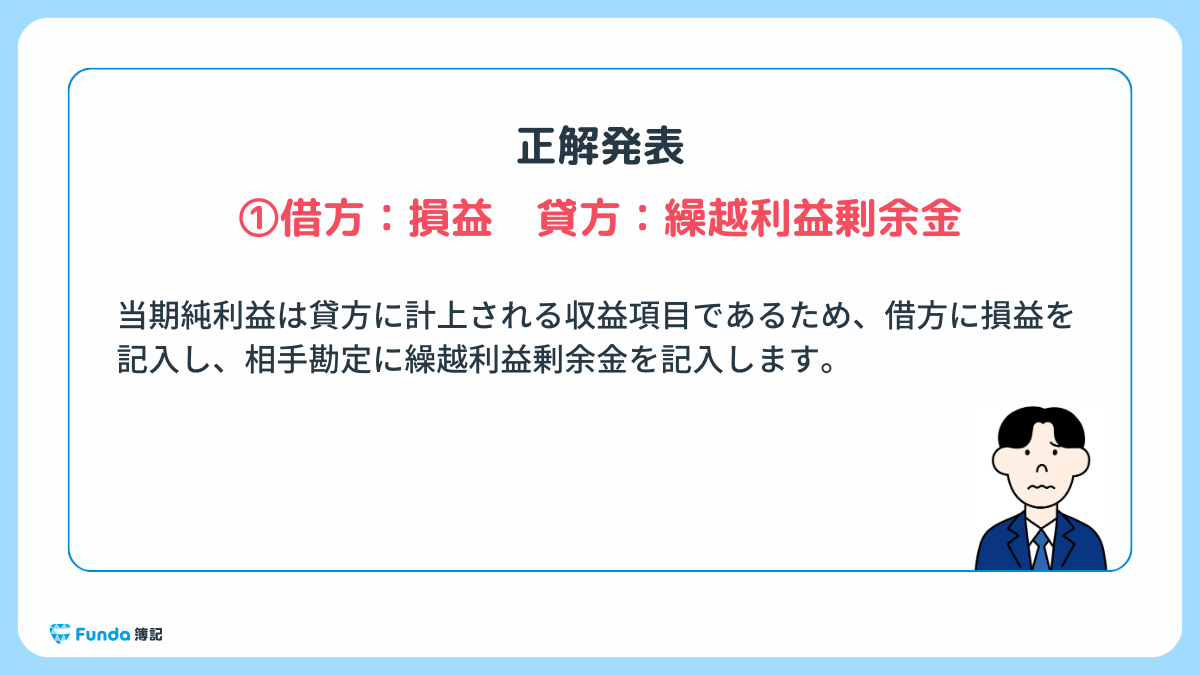
ここまでの内容で、繰越利益剰余金の仕訳の流れを理解していただけたかと思います。
さらに仕訳問題を解きたい方は、下記のLINEアプリから練習問題に挑戦してみてください。
当期純利益を繰越利益剰余金へ振り替える一連の流れ
繰越利益剰余金をT字勘定へ転記する方法を解説していきます。
今回は当期純利益を繰越利益剰余金へ振り替える事例を元に3ステップで紹介します。
- 帳簿残高の把握
- 損益勘定へ振り替え
- 繰越利益剰余金へ振り替え
ステップ1:帳簿残高の把握
はじめに、決算整理後残高試算表の収益・費用の帳簿残高を把握します。
以下の表から、収益項目にある売上は貸方残高が900円、費用項目である仕入は借方合計600円・貸方合計300円で、差し引き借方残高300円あることが分かります。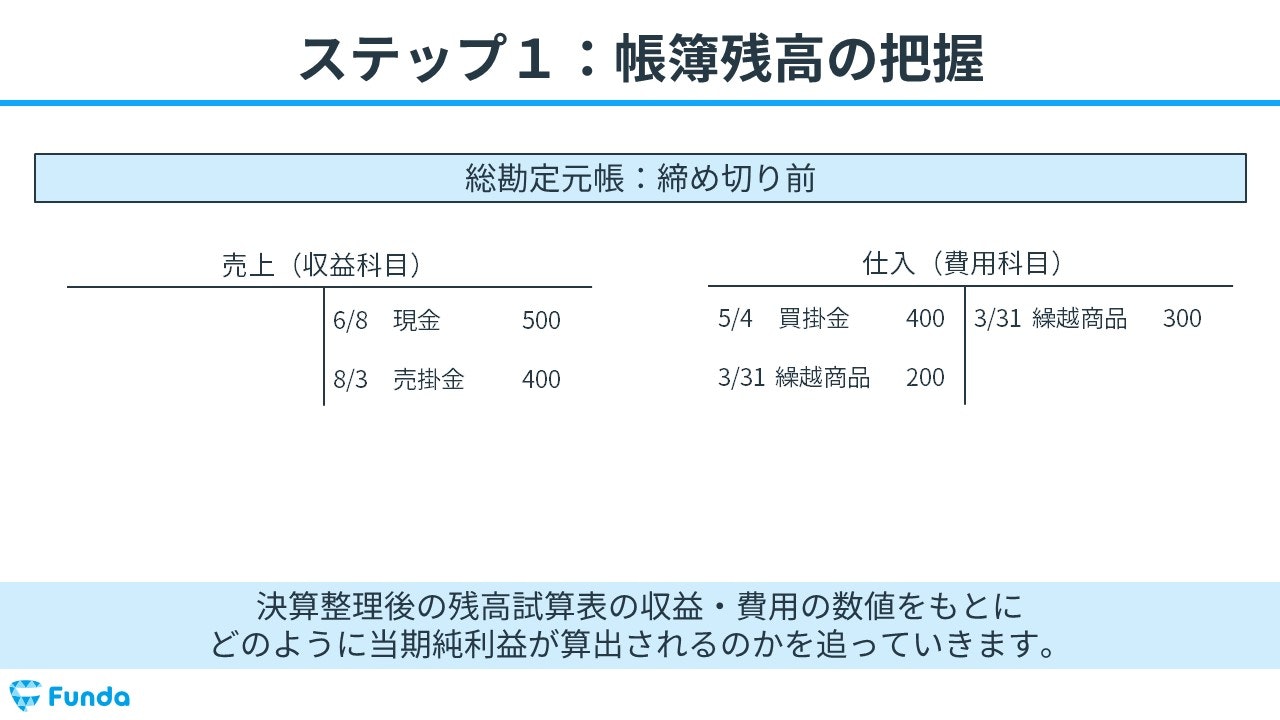
ステップ2:損益勘定へ振り替え
決算整理後の残高試算表にある売上と仕入の数値の残高を計算し、各勘定科目の残高を「損益」勘定へ振り替えます。
売上は貸方残高900円であるため、決算振替仕訳で売上を0にするために借方(左側)に売上(収益)900円を記入します。
また、売上を損益に振り替えるため、貸方(右側)に損益900円を記入します。
仕入は差し引き借方残高が300円であるため、仕入を0にするために貸方(右側)に仕入(費用)300円を記入します。
そして、仕入を損益に振り替えるため、借方(左側)に損益300円を記入します。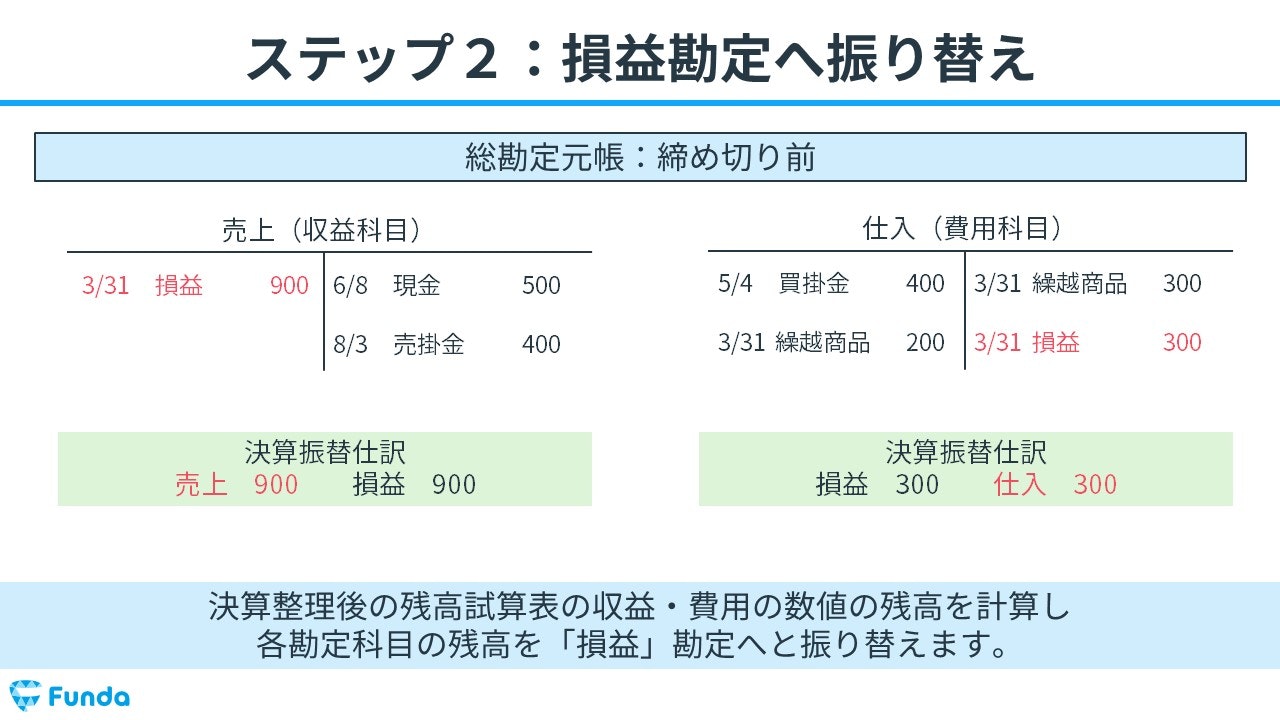
仕訳にするとややこしいですが、やっていることは、各勘定科目の残高を「損益」勘定に振り替えているだけです。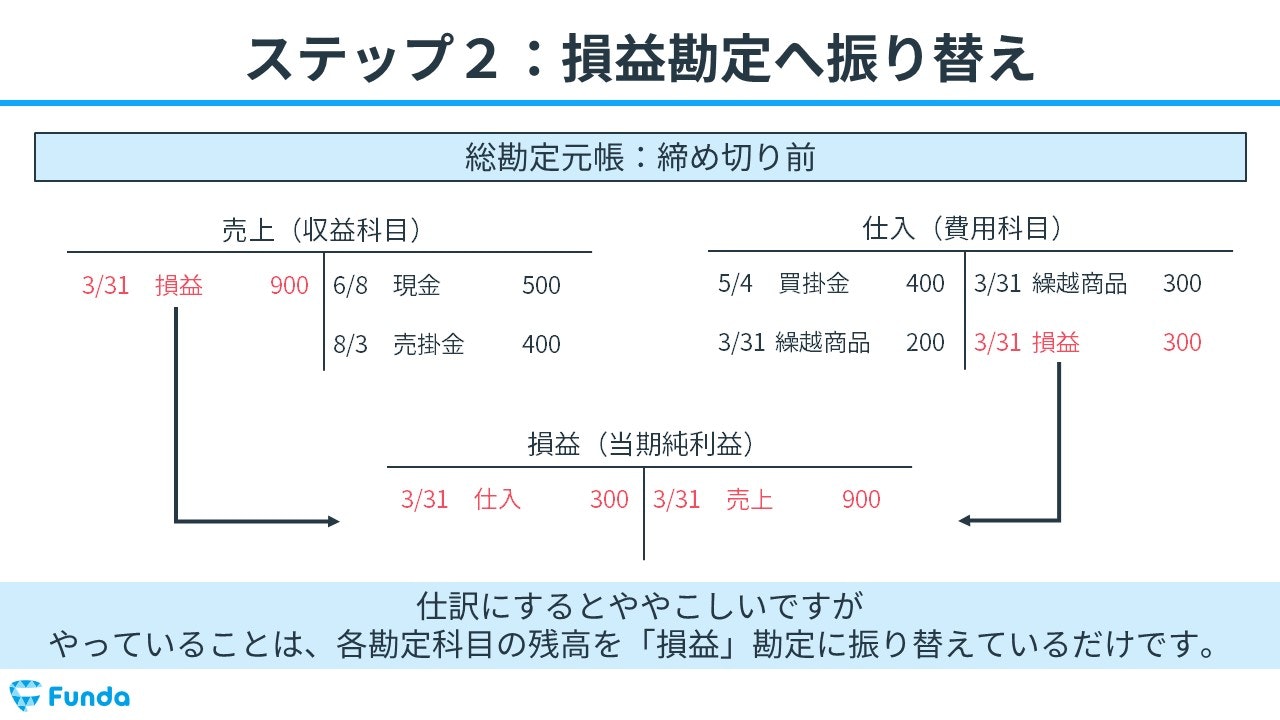
ステップ3:繰越利益剰余金へ振り替え
各勘定から集計された「損益」勘定を合算し、当期の利益金額である「当期純利益」を計算します。
今回は売上900円、仕入300円であるため、差額の600円が当期純利益の金額となります。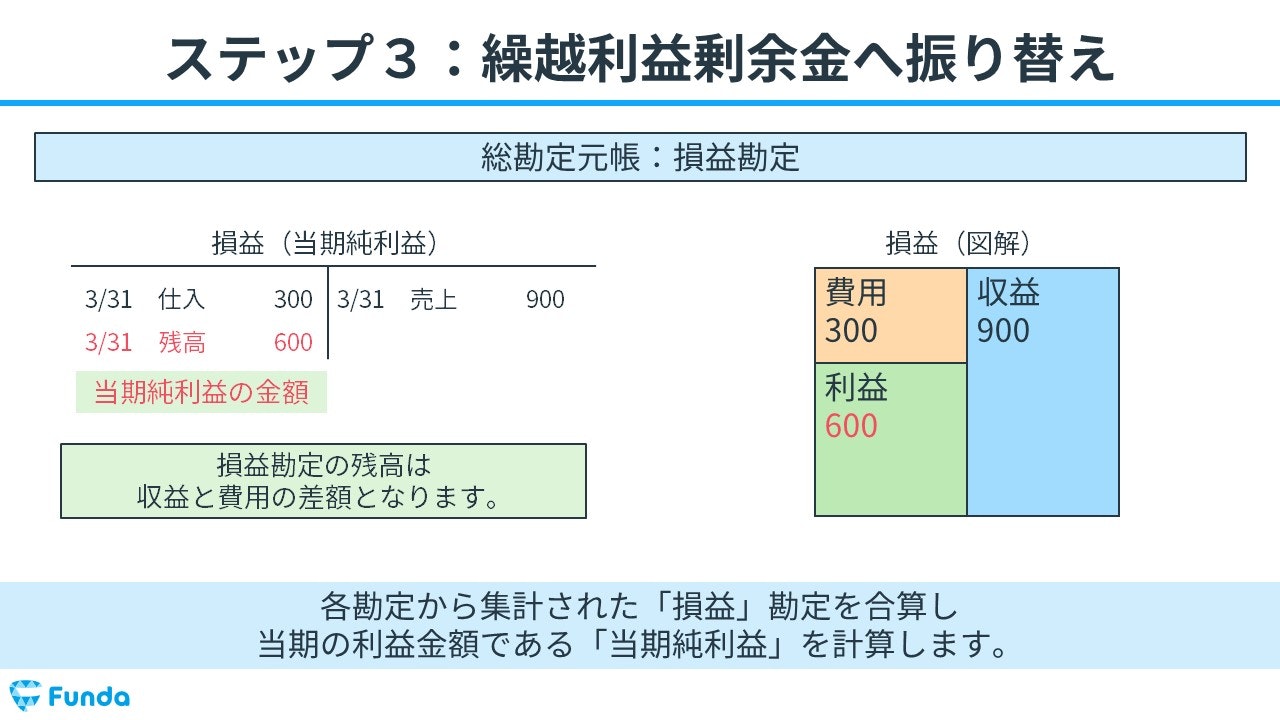
最後に、損益勘定に残った当期純利益600円を、繰越利益剰余金に振り替えます。これにより、損益勘定の残高はゼロになり、繰越利益剰余金が600円増加します。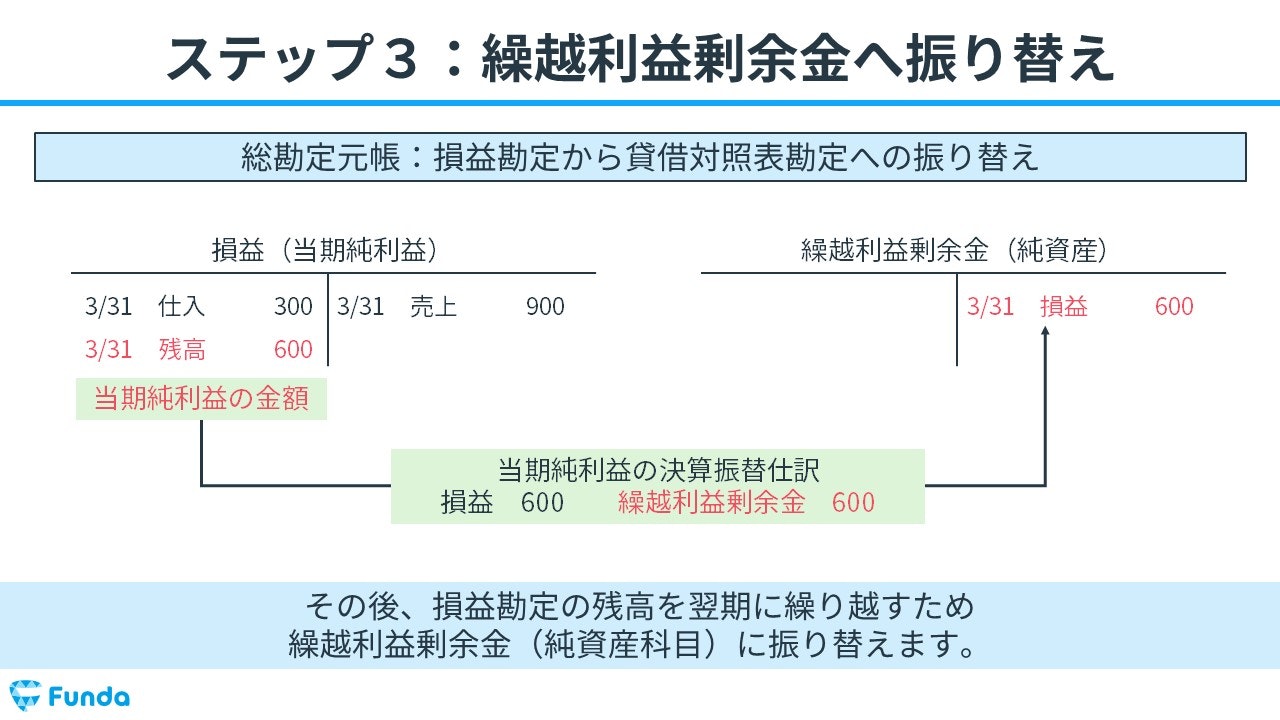
仕訳にすると難しいですが、やっていることは、損益計算書から貸借対照表への振り替えです。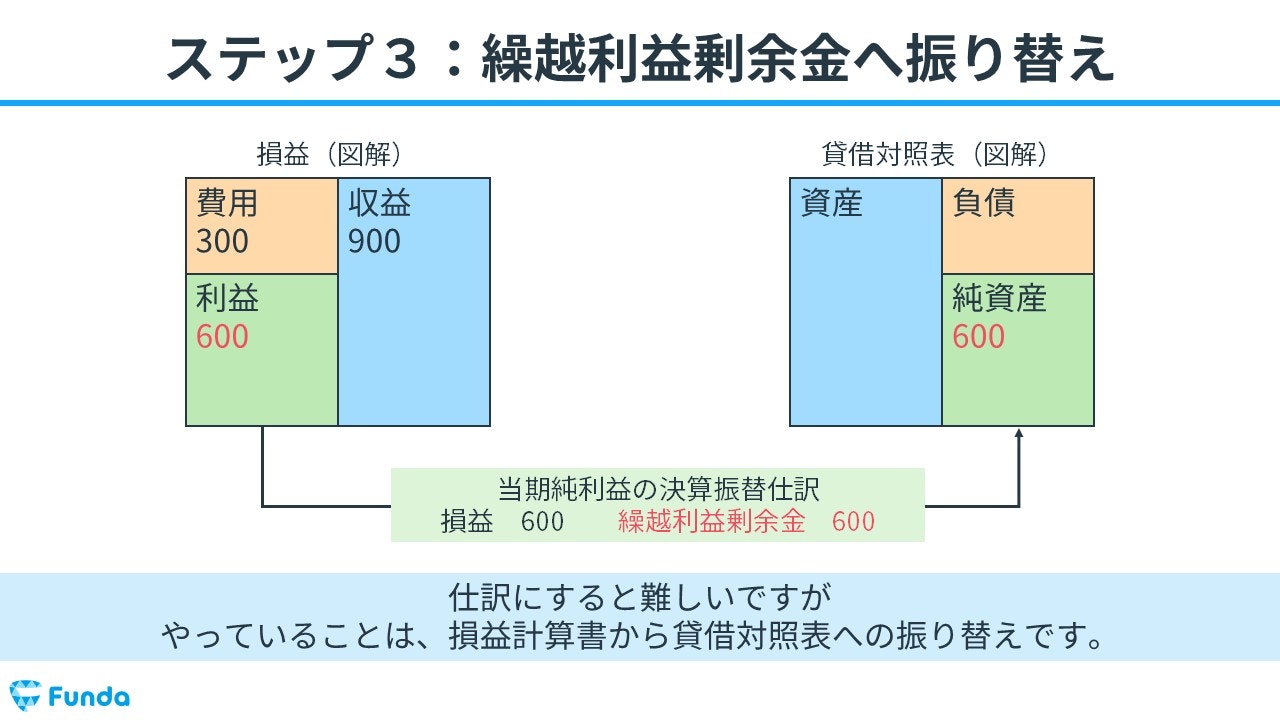
繰越利益剰余金のまとめ
今回は簿記3級・2級で登場する「繰越利益剰余金」について解説しました。
繰越利益剰余金は、純資産の部(株主資本・利益剰余金)に表示される勘定で、増えるときは貸方、減るときは借方に記入します。
3級の範囲の求め方は、期首の残高+当期純利益(当期純損失は差し引く)−配当−利益準備金の積立額です。決算時の振替仕訳は、利益なら「損益/繰越利益剰余金」、損失なら「繰越利益剰余金/損益」です。マイナスは損失の累計が過去の利益を上回った状態で、それだけで債務超過・倒産・無配が決まるわけではありません。解消する方法は利益の計上か欠損補填で、補填だけでは業績も現金も改善しません。
ゲーム感覚で簿記を学ぼう
ここまでの内容を踏まえて、簿記の知識を体系的に身に付けたい方には、学習アプリ「Funda簿記」がオススメです。
高校や大学でも導入されている学習アプリを使って、1日5分から一緒に勉強を始めませんか?
社員の「決算書を読む力」を育てたい企業の方へ
繰越利益剰余金などの会計知識は、自社や取引先の経営状態を理解することにも役立ちます。
Fundaでは、実在企業の決算書を使い、クイズを解きながら楽しく学べる法人向け研修「世界一楽しい決算書の読み方研修」を提供しています。
会計の基礎から、自社・競合の決算書を使った分析まで、受講者の知識や研修の目的に合わせて内容を設計します。新入社員研修や、社員の会計・財務知識の向上にご活用ください。
本記事で登場する決算資料の出典
・ニトリホールディングス:2023年3月期有価証券報告書
・大塚家具:2020年4月期有価証券報告書(EDINET)
・ワタベウェディング:2020年12月期有価証券報告書(Gビズインフォ掲載のEDINET提出書類)